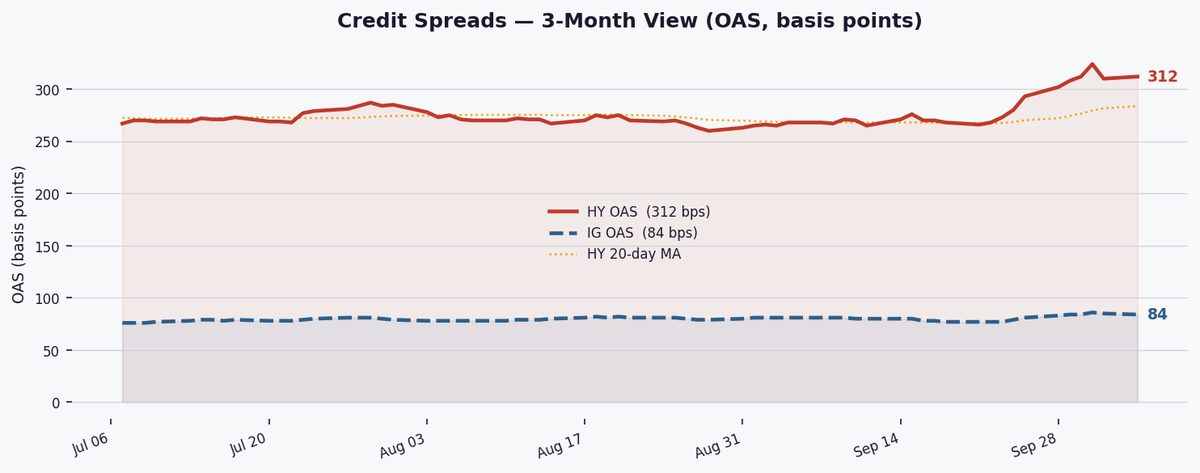
Los spreads de HY se amplían a 312 puntos básicos a medida que el sentimiento de riesgo se enfría en medio de un régimen crediticio normal.
MarketsFN Data Team
El Option-Adjusted Spread mide la prima de rendimiento que paga un bono corporativo sobre un bono gubernamental libre de riesgo del mismo vencimiento — después de eliminar el valor de cualquier opción incorporada (como cláusulas de rescate). Aísla la pura compensación por riesgo crediticio. Un OAS más amplio significa que los inversionistas en bonos exigen más rendimiento por mantener deuda corporativa, señalando un aumento en el riesgo percibido. Un OAS más estrecho significa que la confianza en los emisores es alta y las condiciones crediticias son flexibles.
Los bonos de Grado de Inversión (IG) tienen calificación BBB−/Baa3 o superior por S&P/Moody's. Representan empresas grandes y financieramente estables. El OAS de IG es actualmente 84 bps. Los bonos de Alto Rendimiento (HY) tienen calificación inferior a BBB−/Baa3 — también llamados "bonos basura" — emitidos por empresas con mayores cargas de deuda o flujos de efectivo menos estables. El OAS de HY es 312 bps. La brecha HY–IG de 228 bps es el precio que paga el mercado por asumir riesgo adicional.
Cuando los diferenciales se amplían (aumentan), los inversionistas exigen más compensación por el riesgo crediticio — a menudo porque aumentan los temores de recesión, los ingresos corporativos se deterioran o la liquidez se reduce. Cuando los diferenciales se estrechan (disminuyen), el apetito por el riesgo es fuerte: los inversionistas están dispuestos a aceptar menos prima de rendimiento, generalmente porque la perspectiva económica está mejorando. Los diferenciales crediticios a menudo lideran los mercados de acciones por días o semanas — son un indicador adelantado de estrés financiero.
Históricamente, el OAS de HY ha aumentado antes o durante cada recesión en EE.UU.: ~600 bps en 2001, ~1,900 bps en 2008 (pico), ~900 bps en marzo de 2020. El OAS de HY actual de 312 bps se sitúa en el 57º percentil de los últimos 10 años — lo que significa que los diferenciales han sido más amplios que hoy solo el 43% del tiempo. Un movimiento sostenido por encima de 600 bps marcaría históricamente el umbral de un estrés crediticio grave.
Los diferenciales de alto rendimiento en EE.UU. aumentaron 2 bps a 312 bps hoy, extendiendo la ampliación semanal de 10 bps en un régimen NORMAL, señalando un apetito cauteloso por el riesgo mientras los inversionistas sopesan la resiliencia económica frente a los elevados rendimientos de los bonos del Tesoro.
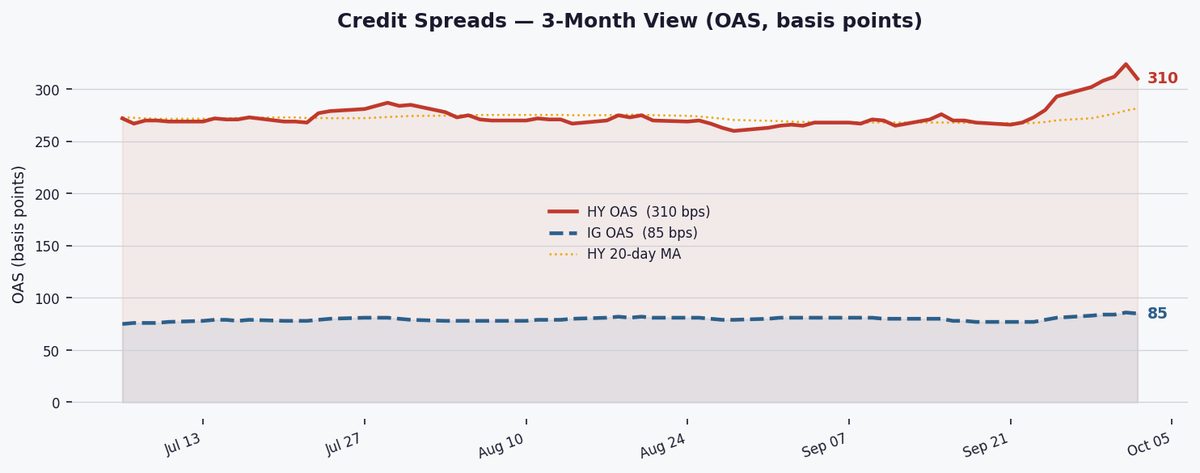
Los diferenciales de alto rendimiento se sitúan en 312 bps, en el 57º percentil de los rangos de 10 años, lo que no refleja ni angustia ni euforia. La ampliación diaria de 2 bps y semanal de 10 bps contrasta con los promedios móviles de 20 días (284 bps) y 60 días (276 bps), sugiriendo presión a corto plazo. Aunque el régimen NORMAL no señala alarma, la divergencia de los promedios móviles advierte sobre un posible agotamiento de la tendencia tras el estrechamiento de este año.
Los diferenciales de grado de inversión se estrecharon 1 bps a 84 bps (47º percentil), manteniendo estabilidad frente a la volatilidad de HY. El diferencial HY-IG de 228 bps supera ligeramente su promedio de 4 años (221 bps), indicando una toma de riesgo modesta pero no agresiva. Los inversionistas parecen selectivos, favoreciendo la seguridad de IG sobre el rendimiento de HY mientras persiste la volatilidad de los bonos del Tesoro.
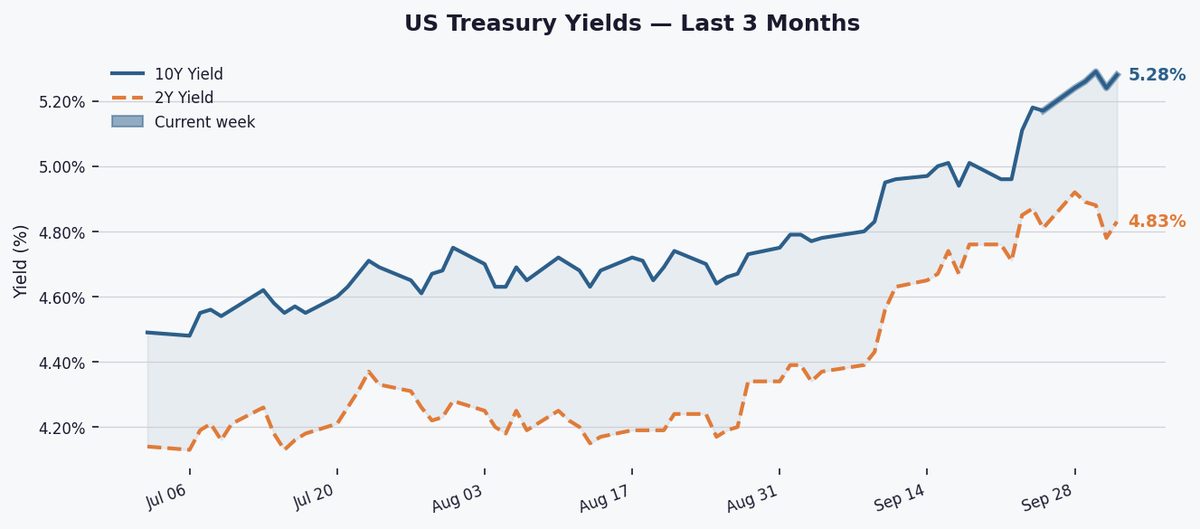
Los rendimientos de HY en 8.15% ofrecen una prima de 284 bps sobre los bonos del Tesoro a 10 años (5.31%), por debajo de los promedios posteriores a la crisis pero aún compensatorios. El diferencial Baa-Aaa de Moody's de 47 bps muestra un estrés de calidad contenido, aunque los prestatarios apalancados enfrentan obstáculos de refinanciamiento con rendimientos de IG superiores al 6% que presionan las renovaciones de deuda.

Panel de estadísticas completo
| Métrica | Actual | Cambio | Rango histórico |
|---|---|---|---|
| HY OAS (ICE BofA) | 312 bps | ▲ 2 bps DoD ▲ 10 bps WoW | 57º pct |
| IG OAS (ICE BofA) | 84 bps | ▼ 1 bps DoD ▲ 1 bps WoW | 47º pct |
| Diferencial HY−IG | 228 bps | promedio 4 años: 221 bps ▲ 7 bps vs promedio | |
| Rendimiento efectivo HY | 8.15% | sobre 10Y: +284 bps | |
| Rendimiento efectivo IG | 6.03% | ||
| Rendimiento Moody's Baa | 6.77% | Baa−Aaa: 47 bps | |
| Rendimiento Moody's Aaa | 6.30% | ||
| Bono del Tesoro 10Y | 5.31% | ||
| SOFR | 3.890% | vs T-Bill 3M: ▼ 33 bps bps | |
| Régimen OAS HY | NORMAL | Dirección: WIDENING (MA 20d 284 vs MA 60d 276 bps) | |
| Rango HY 10Y | 259–461 bps | mediana 302 bps |
El diferencial SOFR-T-Bill en -33 bps muestra que los mercados monetarios siguen flexibles, con tasas repo por debajo de los bonos. Este entorno benigno de financiamiento no está impulsando los movimientos recientes de diferenciales, dejando la dinámica crediticia vinculada a expectativas de crecimiento más que a restricciones de liquidez.

Esté atento a los datos de nóminas del viernes para señales del mercado laboral que podrían cambiar los regímenes crediticios. Una ruptura sostenida del OAS de HY por encima de 330 bps (MA 20d +2σ) señalaría ESTRÉS, mientras que una caída por debajo de 270 bps podría revivir el ESTRECIMIENTO.