Mercados europeos mixtos: CAC 40 cae un 1.16% — Futuros de EE.UU. muestran leve recuperación
MarketsFN Team
🌍 Mercados europeos mixtos: CAC 40 cae un 1.16% — Futuros de EE.UU. muestran leve recuperación
Mercados europeos cerca del cierre (aún operando) • Mercados estadounidenses operando activamente • Análisis basado en últimas 8 horas
📊 Panorama del mercado
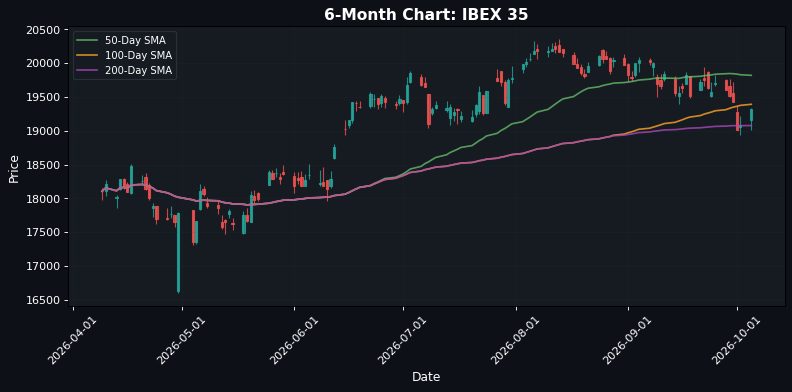
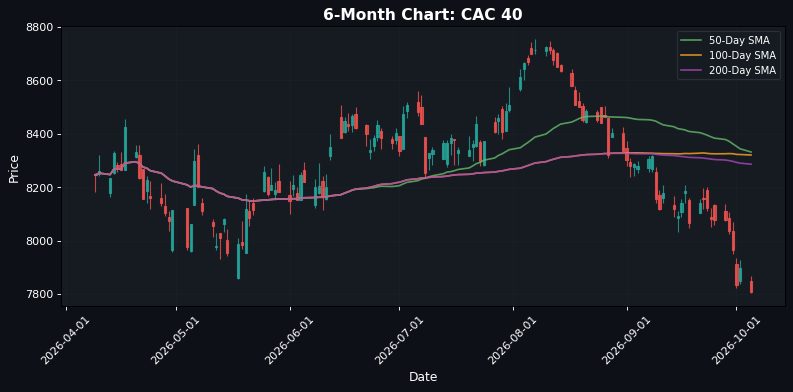
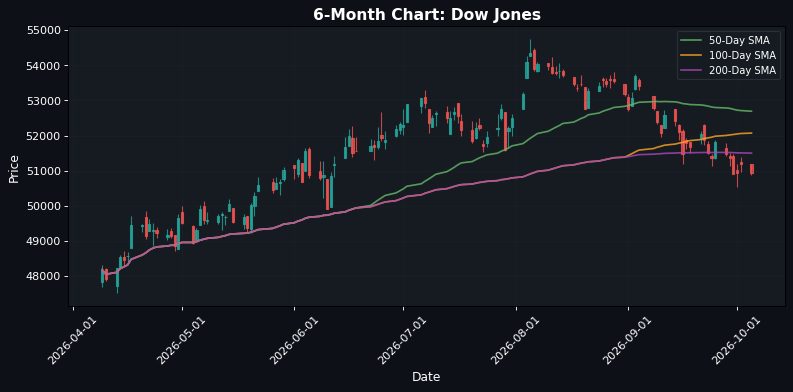
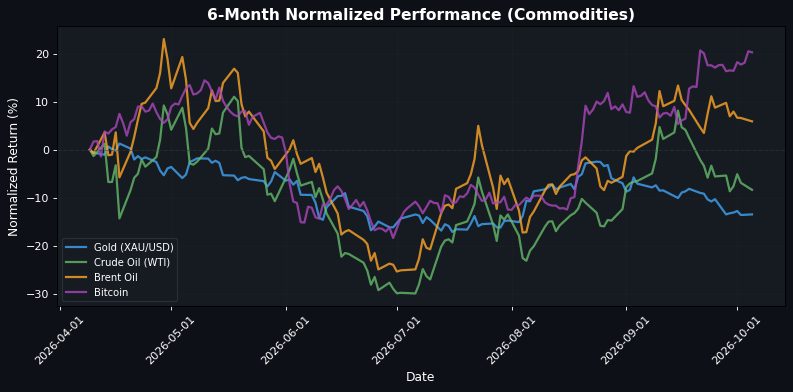
**Mercados europeos con dificultades mientras índices de EE.UU. muestran señales mixtas ante presiones en materias primas** A medida que los mercados europeos se acercan al cierre, el tema dominante es un sentimiento de cautela reflejado en el EuroStoxx 50, que ha caído un 0.20% hasta 6225.88, junto con el CAC 40, que ha registrado un descenso más pronunciado del 1.16% hasta 7805.40. El DAX y el FTSE 100 también están en rojo, aunque marginalmente, con caídas del 0.05% y 0.02%, respectivamente. En contraste, el FTSE MIB y el IBEX 35 muestran resistencia, con avances del 0.09% y 0.72%, respectivamente, lo que indica una divergencia en el rendimiento en la región. En EE.UU., el S&P 500 sube ligeramente un 0.16% hasta 7735.42, mientras que el Dow Jones experimenta un descenso notable del 0.49% hasta 50924.89. El Nasdaq 100 se desempeña mejor, con una ganancia del 0.31% hasta 30902.81, lo que sugiere una rotación hacia acciones tecnológicas en medio de la volatilidad del mercado. El panorama de divisas también refleja este sentimiento de cautela, con el EUR/USD cayendo un 0.65% hasta 1.1193 y el GBP/USD bajando un 0.32% hasta 1.3198, mientras el dólar se fortalece frente a las principales monedas. Los mercados de materias primas están bajo presión, especialmente el petróleo crudo, con el WTI cayendo un 1.57% hasta 89.6800 y el Brent un 0.66% hasta 101.5800, lo que podría indicar preocupaciones por la demanda en medio de la incertidumbre económica. De cara al futuro, es probable que el mercado reaccione a los próximos datos económicos, especialmente las cifras de empleo en EE.UU., que podrían proporcionar claridad sobre la fuerza del mercado laboral e influir en las expectativas de política monetaria. Un informe de empleo más fuerte de lo esperado podría reforzar la confianza del mercado, mientras que uno más débil podría exacerbar la volatilidad actual.
🇪🇺 Mercados europeos (Cerca del cierre)
| Nombre | Precio | Diario (%) |
|---|---|---|
| EuroStoxx 50 | 6225.88 | -0.20% |
| DAX | 25218.83 | -0.05% |
| FTSE 100 | 10459.46 | -0.02% |
| CAC 40 | 7805.40 | -1.16% |
| FTSE MIB | 50526.93 | +0.09% |
| IBEX 35 | 19223.40 | +0.72% |
🇺🇸 Mercados de EE.UU. (Actualmente activos)
| Nombre | Precio | Diario (%) |
|---|---|---|
| S&P 500 | 7735.42 | +0.16% |
| Dow Jones | 50924.89 | -0.49% |
| Nasdaq 100 | 30902.81 | +0.31% |
🌏 Mercados asiáticos
| Nombre | Precio | Diario (%) |
|---|---|---|
| Nikkei 225 | 69946.86 | +2.40% |
| Shanghai Composite | 3842.20 | +0.31% |
| Hang Seng | 24040.34 | +0.28% |
💱 Divisas y materias primas
| Nombre | Precio | Diario (%) |
|---|---|---|
| EUR/USD | 1.12 | -0.65% |
| GBP/USD | 1.32 | -0.32% |
| USD/JPY | 158.11 | +0.18% |
| Oro (XAU/USD) | 4168.30 | +0.14% |
| Petróleo Crudo (WTI) | 89.68 | -1.57% |
| Petróleo Brent | 101.58 | -0.66% |
| Bitcoin | 86328.18 | -0.18% |
🌍 Geopolítica y factores del mercado
La dinámica actual del mercado está fuertemente influenciada por varios factores geopolíticos y macroeconómicos clave. En primer lugar, el conflicto en curso en Ucrania sigue escalando, con implicaciones para los precios de la energía y las cadenas de suministro, especialmente en Europa. Esta situación se ve agravada por las crecientes tensiones en el Mar de China Meridional, que podrían interrumpir las rutas comerciales y aumentar la volatilidad del mercado. En el frente de los bancos centrales, las señales recientes de la Reserva Federal indican una posible pausa en los aumentos de las tasas de interés, ya que la inflación muestra signos de estabilización. Esto ha llevado a una perspectiva más optimista para las acciones, aunque persisten las preocupaciones sobre la sostenibilidad del crecimiento económico. Los datos económicos también han jugado un papel crucial; los últimos informes de empleo en EE.UU. muestran un panorama mixto, con tasas de desempleo estables pero un crecimiento salarial más lento, lo que sugiere un posible enfriamiento en el gasto de los consumidores. Políticamente, las próximas elecciones en varias economías importantes podrían introducir incertidumbre, afectando las políticas fiscales y el sentimiento de los inversores. En general, estos factores crean un panorama complejo, con los mercados reaccionando tanto a los riesgos inmediatos como a los indicadores económicos a más largo plazo.
📅 Calendario económico de hoy
Todas las horas están en hora del este de EE.UU. (ET)
| Hora (ET) | Evento | Importancia |
|---|---|---|
| 02:00 | S&P Global Services PMI (Sep) | Medio |
| 03:00 | CPI (MoM) (Sep) | Medio |
| 03:00 | CPI (YoY) (Sep) | Medio |
| 03:15 | HCOB Spain Services PMI (Sep) | Medio |
| 03:45 | HCOB Italy Services PMI (Sep) | Medio |
| 03:45 | German Buba President Nagel Speaks | Medio |
| 03:50 | HCOB France Services PMI (Sep) | Medio |
| 03:55 | HCOB Germany Services PMI (Sep) | Medio |
| 04:00 | ECB's Lane Speaks | Medio |
| 04:00 | HCOB Eurozone Composite PMI (Sep) | Medio |
| 04:00 | HCOB Eurozone Services PMI (Sep) | Medio |
| 04:30 | S&P Global Composite PMI (Sep) | Medio |
| 04:30 | S&P Global Services PMI (Sep) | Medio |
| 05:00 | ECB's Schnabel Speaks | Medio |
| 09:45 | S&P Global Composite PMI (Sep) | Medio |
| 09:45 | S&P Global Services PMI (Sep) | Alto |
| 10:00 | ISM Non-Manufacturing Employment (Sep) | Medio |
| 10:00 | ISM Non-Manufacturing PMI (Sep) | Alto |
| 10:00 | ISM Non-Manufacturing Prices (Sep) | Alto |
| 17:00 | NZIER Business Confidence (Q3) | Medio |
| 23:35 | 10-Year JGB Auction | Medio |
Se publicarán una serie de indicadores económicos clave, incluidos el S&P Global Services PMI y los datos del CPI de septiembre, que podrían influir significativamente en el sentimiento del mercado. Las cifras del PMI proporcionarán información sobre la salud del sector servicios en varios países europeos, mientras que los datos del CPI arrojarán luz sobre las tendencias inflacionarias, lo que podría afectar las políticas de los bancos centrales. Además, los discursos de los funcionarios del BCE podrían guiar aún más las expectativas del mercado con respecto a la política monetaria, lo que generaría una mayor volatilidad en los mercados de acciones y bonos.
Descargo de responsabilidad
El contenido en MarketsFN.com se proporciona únicamente con fines educativos e informativos. No constituye asesoramiento financiero, recomendaciones de inversión ni orientación comercial. Todas las inversiones conllevan riesgos, y el rendimiento pasado no garantiza resultados futuros. Usted es el único responsable de sus decisiones de inversión y debe realizar una investigación independiente y consultar a un asesor financiero calificado antes de actuar. MarketsFN.com y sus autores no son responsables de ninguna pérdida o daño derivado del uso de esta información.