Los diferenciales de HY se amplían a 312 pb a medida que persiste el sentimiento de aversión al riesgo hasta el viernes.
MarketsFN Data Team
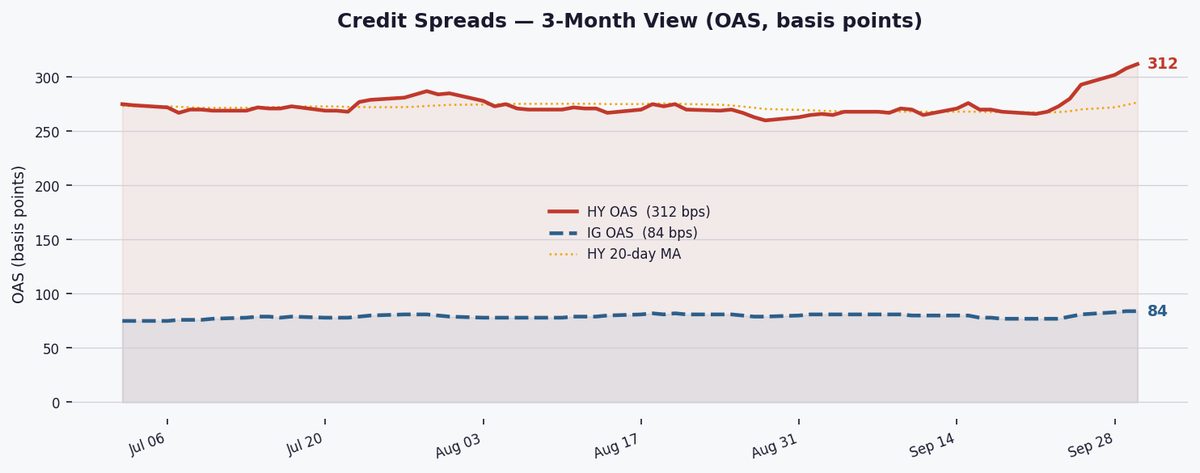
El Spread Ajustado por Opciones mide el premio de rendimiento que paga un bono corporativo sobre un bono gubernamental libre de riesgo del mismo vencimiento — después de eliminar el valor de cualquier opción incorporada (como cláusulas de rescate). Aísla puramente la compensación por riesgo crediticio. Un OAS más amplio significa que los inversionistas exigen más rendimiento por mantener deuda corporativa, señalando un aumento en el riesgo percibido. Un OAS más estrecho indica alta confianza en los emisores y condiciones crediticias flexibles.
Los bonos de Grado de Inversión (IG) tienen calificación BBB−/Baa3 o superior por S&P/Moody's. Representan empresas grandes y financieramente estables. El OAS IG actualmente es de 84 bps. Los bonos de Alto Rendimiento (HY) tienen calificación inferior a BBB−/Baa3 — también llamados "bonos basura" — emitidos por empresas con mayor carga de deuda o flujos de efectivo menos estables. El OAS HY es de 312 bps. La brecha HY–IG de 228 bps es el precio que paga el mercado por asumir riesgo adicional.
Cuando los spreads se amplían (aumentan), los inversionistas exigen más compensación por el riesgo crediticio — generalmente porque aumentan los temores de recesión, se deterioran las ganancias corporativas o se ajusta la liquidez. Cuando los spreads se estrechan (disminuyen), el apetito por el riesgo es fuerte: los inversionistas están dispuestos a aceptar menos premio de rendimiento, usualmente porque mejora la perspectiva económica. Los spreads crediticios a menudo lideran los mercados de acciones por días o semanas — son un indicador adelantado de estrés financiero.
Históricamente, el OAS HY ha aumentado antes o durante cada recesión en EE.UU.: ~600 bps en 2001, ~1,900 bps en 2008 (pico), ~900 bps en marzo de 2020. El OAS HY actual de 312 bps se ubica en el 57° percentil de los últimos 10 años — lo que significa que los spreads han sido más amplios que hoy solo el 43% del tiempo. Un movimiento sostenido por encima de 600 bps marcaría históricamente el umbral de un estrés crediticio severo.
Los spreads de alto rendimiento en EE.UU. subieron 4 bps a 312 bps hoy, ahora 39 bps más amplios en la semana, mientras el mercado en régimen NORMAL continúa su trayectoria de AMPLIACIÓN, señalando una creciente cautela de los inversionistas hacia el riesgo crediticio ante los elevados rendimientos de los Treasuries.
Los spreads de alto rendimiento se ubican en 312 bps, en el 57° percentil de los rangos de 10 años, con una notable ampliación semanal de 39 bps. La MA de 20 días (277 bps) ha divergido marcadamente por encima de la MA de 60 días (274 bps), confirmando un impulso bajista a corto plazo. Aunque aún en régimen NORMAL, la rápida ampliación sugiere un deterioro en el apetito por el riesgo, aunque no aún en niveles de estrés históricamente asociados con oportunidades de compra.
Los spreads de grado de inversión se mantuvieron sin cambios en 84 bps (46° percentil), pero se han ampliado 7 bps esta semana. El diferencial HY-IG de 228 bps sigue ligeramente por encima de su promedio de 4 años (221 bps), indicando una aversión al riesgo modesta pero no extrema — los inversionistas no están huyendo masivamente del HY pero exigen un rendimiento incremental por exposición a bonos basura.
Los bonos HY ahora ofrecen un rendimiento del 8.16%, un premio de 287 bps sobre los Treasuries a 10 años (5.29%), mientras que el spread Baa-Aaa de Moody's de 47 bps muestra una diferenciación de calidad estable. Estos rendimientos elevados — con HY cerca de máximos de 8 meses — presionarán el refinanciamiento de emisores de menor calificación, especialmente aquellos con vencimientos en 2027-28 en un entorno de tasas altas por más tiempo.

Panel Completo de Estadísticas
| Métrica | Actual | Cambio | Rango Histórico |
|---|---|---|---|
| OAS HY (ICE BofA) | 312 bps | ▲ 4 bps Diario ▲ 39 bps Semanal | 57° pct |
| OAS IG (ICE BofA) | 84 bps | ▼ 0 bps Diario ▲ 7 bps Semanal | 46° pct |
| Diferencial HY−IG | 228 bps | Promedio 4 años: 221 bps ▲ 7 bps vs promedio | |
| Rendimiento Efectivo HY | 8.16% | sobre 10Y: +287 bps | |
| Rendimiento Efectivo IG | 6.02% | ||
| Rendimiento Moody's Baa | 6.76% | Baa−Aaa: 47 bps | |
| Rendimiento Moody's Aaa | 6.29% | ||
| Treasury 10Y | 5.29% | ||
| SOFR | 3.900% | vs T-Bill 3M: ▼ 30 bps bps | |
| Régimen OAS HY | NORMAL | Dirección: AMPLIACIÓN (MA 20d 277 vs MA 60d 274 bps) | |
| Rango HY 10Y | 259–461 bps | mediana 302 bps |
El spread SOFR-T-Bill en -30 bps señala condiciones flexibles en el mercado monetario, con tasas repo por debajo de los rendimientos de los Treasuries. Este entorno benigno de financiamiento no está impulsando los movimientos actuales de spreads, pero podría amplificar cualquier repunte futuro de riesgo dado los bajos costos de endeudamiento bancario — un contraste con los episodios de estrés bancario regional de 2023.

Esté atento a los datos de empleo de la próxima semana para la dirección de los rendimientos de los Treasuries, lo que podría acelerar los movimientos HY. Una ruptura sostenida por encima de 330 bps (75° percentil) amenazaría con un cambio de régimen NORMAL a AMPLIO, mientras que estabilidad por debajo de 300 bps sugeriría que el movimiento de esta semana fue técnico más que fundamental.