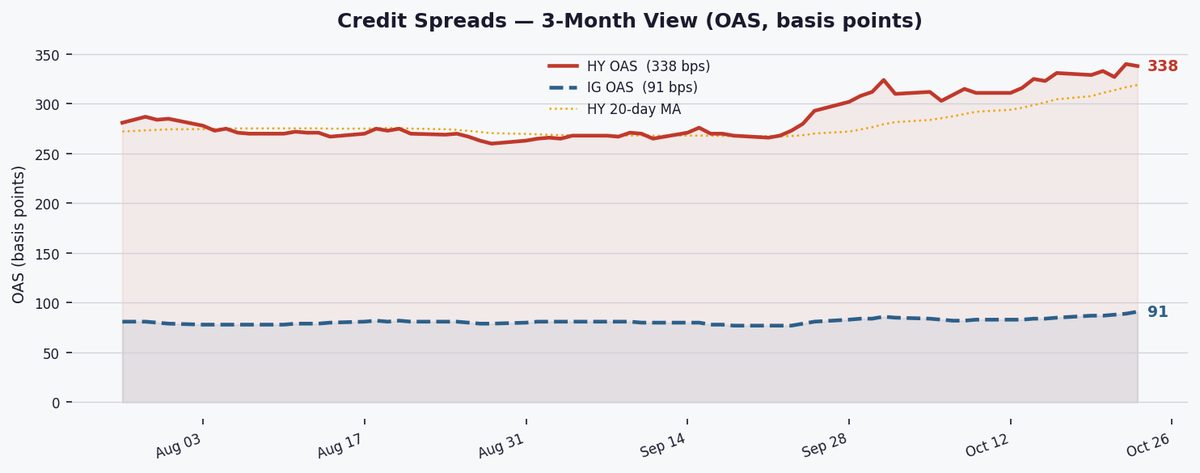
Los spreads de HY se mantienen en 338 puntos básicos en un régimen normal mientras que el IG se amplía a 91 puntos básicos.
MarketsFN Data Team
El Spread Ajustado por Opciones mide el premio de rendimiento que paga un bono corporativo sobre un bono gubernamental libre de riesgo del mismo vencimiento — después de eliminar el valor de cualquier opción incorporada (como cláusulas de rescate). Aísla pura compensación por riesgo crediticio. Un OAS más amplio significa que los inversionistas exigen más rendimiento por mantener deuda corporativa, señalando un mayor riesgo percibido. Un OAS más estrecho indica alta confianza en los emisores y condiciones crediticias flexibles.
Los bonos de Grado de Inversión (IG) tienen calificación BBB−/Baa3 o superior por S&P/Moody's. Representan empresas grandes y financieramente estables. El OAS IG actual es de 91 bps. Los bonos de Alto Rendimiento (HY) tienen calificación inferior a BBB−/Baa3 —también llamados "bonos basura"— emitidos por empresas con mayor carga de deuda o flujos de efectivo menos estables. El OAS HY es de 338 bps. La brecha HY-IG de 247 bps es el precio que paga el mercado por asumir riesgo adicional.
Cuando los spreads se amplían (aumentan), los inversionistas exigen mayor compensación por riesgo crediticio —generalmente porque aumentan los temores a recesión, empeoran los resultados corporativos o se ajusta la liquidez. Cuando los spreads se estrechan (disminuyen), el apetito por riesgo es fuerte: los inversionistas aceptan menor premio de rendimiento, usualmente porque mejora la perspectiva económica. Los spreads crediticios suelen anticipar a los mercados accionarios por días o semanas —son un indicador adelantado de estrés financiero.
Históricamente, el OAS HY ha aumentado antes o durante cada recesión en EE.UU.: ~600 bps en 2001, ~1,900 bps en 2008 (pico), ~900 bps en marzo 2020. El OAS HY actual de 338 bps se ubica en el percentil 84 de los últimos 10 años —lo que significa que los spreads han sido más amplios que hoy solo el 16% del tiempo. Un movimiento sostenido por encima de 600 bps marcaría históricamente el umbral de estrés crediticio severo.
Los spreads de alto rendimiento se estrecharon 2 bps a 338 bps en condiciones normales, aunque aún en el percentil 84 históricamente, mientras que IG se amplió 2 bps a 91 bps —la brecha HY-IG permanece elevada en 247 bps versus su promedio de 220 bps.
El índice ICE BofA HY OAS se ubica en 338 bps, en el percentil 84 de su rango de 10 años, indicando spreads relativamente amplios. El estrechamiento de 2 bps hoy contrasta con una ampliación de 7 bps en la semana. La MA de 20 días (319 bps) ahora supera la MA de 60 días (287 bps), señalando impulso alcista a corto plazo. Aunque en régimen NORMAL, los spreads permanecen más cerca de su máximo decenal (461 bps) que de la mediana (302 bps), sugiriendo oportunidades selectivas entre cautela persistente.
Los spreads de grado de inversión se ampliaron 2 bps a 91 bps (percentil 64), continuando el aumento de 6 bps esta semana. El diferencial HY-IG de 247 bps sigue por encima de su promedio de 4 años (220 bps), indicando que los inversionistas no buscan agresivamente rendimiento. Esta postura adversa al riesgo se refleja en el percentil más bajo de IG (64th) versus HY (84th), con la calidad aún comandando un premio.
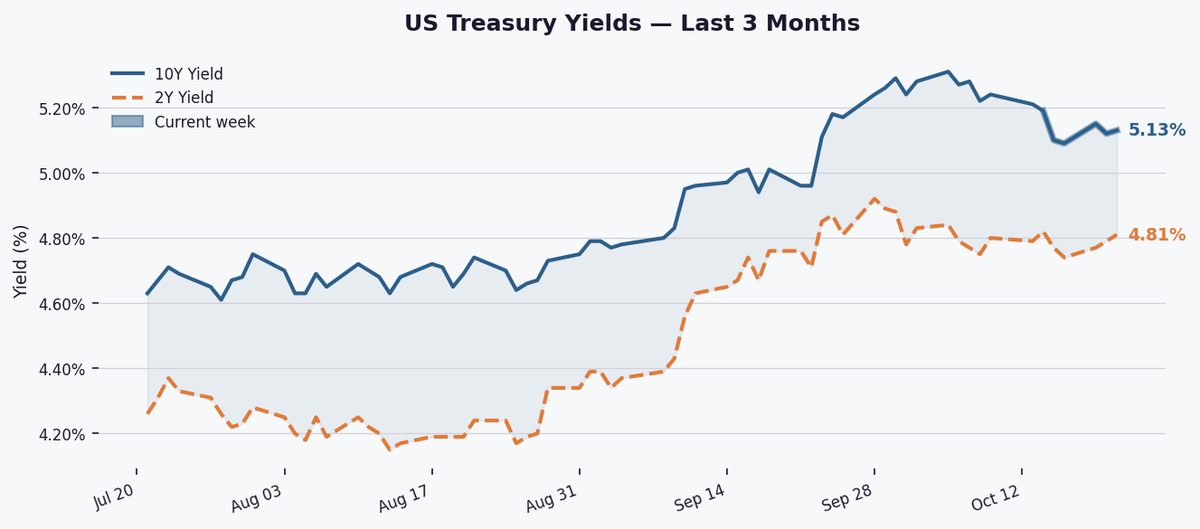
Los rendimientos HY en 8.14% ofrecen un premio de 314 bps sobre los Treasuries a 10Y (5.00%), mientras que el spread Baa-Aaa de Moody's de 47 bps señala diferenciación moderada de calidad. Con rendimientos Baa en 6.47%, aumenta la presión de refinanciamiento para emisores apalancados —los rendimientos HY ahora superan su mediana decenal por 114 bps, elevando riesgos de impago para créditos más débiles.

Panel de Estadísticas Completas
| Métrica | Actual | Cambio | Rango Histórico |
|---|---|---|---|
| OAS HY (ICE BofA) | 338 bps | ▼ 2 bps DiD ▲ 7 bps SeW | 84th pct |
| OAS IG (ICE BofA) | 91 bps | ▲ 2 bps DiD ▲ 6 bps SeW | 64th pct |
| Diferencial HY-IG | 247 bps | prom. 4A: 220 bps ▲ 27 bps vs prom | |
| Rend. Efect. HY | 8.14% | sobre 10Y: +314 bps | |
| Rend. Efect. IG | 5.84% | ||
| Rend. Moody's Baa | 6.47% | Baa−Aaa: 47 bps | |
| Rend. Moody's Aaa | 6.00% | ||
| Treasury 10Y | 5.00% | ||
| SOFR | 3.920% | vs T-Bill 3M: ▼ 30 bps bps | |
| Régimen OAS HY | NORMAL | Dirección: AMPLIACIÓN (MA 20d 319 vs MA 60d 287 bps) | |
| Rango HY 10Y | 259–461 bps | mediana 302 bps |
El spread SOFR-T-Bill en -30 bps muestra que los mercados monetarios permanecen estables, con tasas repo (3.92%) por debajo de T-bills (4.22%). Esta ausencia de estrés financiero no está impulsando los movimientos actuales de spreads, permitiendo que los riesgos crediticios se precen independientemente de las presiones del sistema bancario.

Esté atento a los datos de PCE del viernes para pistas inflacionarias que podrían acelerar la ampliación de spreads. Una ruptura sostenida del OAS HY por encima de 350 bps (cerca del percentil 90) podría cambiar el régimen de NORMAL a AMPLIACIÓN, particularmente si los spreads IG superan simultáneamente 100 bps.