El crédito bancario se expande en $57.1B a medida que los préstamos C&I aumentan un 10% interanual, compensando el crecimiento lento del sector inmobiliario.
MarketsFN Data Team
El H.8 — Activos y Pasivos de los Bancos Comerciales en Estados Unidos — es un informe estadístico semanal de la Reserva Federal, publicado cada viernes a las 4:15 PM ET. Cubre el balance consolidado de todos los bancos comerciales con sede en EE.UU., abarcando aproximadamente $19+ billones en activos totales. Dado que el crédito bancario sustenta la mayor parte de la actividad económica — inversión empresarial, compra de viviendas, gasto de los consumidores — el H.8 es uno de los indicadores principales más vigilados de la salud económica.
El crédito bancario total ($19.95T hoy) incluye dos componentes principales: préstamos y arrendamientos (financiamiento directo a empresas y hogares) y valores (bonos gubernamentales, MBS y otros activos de renta fija). De los dos, los préstamos son los más significativos económicamente — crean nuevo poder adquisitivo. Las tenencias de valores fluctúan con los ciclos de QE/QT de la Fed y las decisiones de gestión de liquidez de los bancos, no con la demanda de préstamos del sector privado.
Préstamos C&I ($2.96T, 28% del total) son préstamos comerciales e industriales — crédito a empresas para capital de trabajo, equipos y operaciones. Son un indicador principal de la confianza corporativa. Préstamos inmobiliarios ($5.84T, 54%) cubren hipotecas y propiedades comerciales. Préstamos al consumo ($1.93T, 18%) incluyen tarjetas de crédito, préstamos para autos y deuda estudiantil — una lectura directa de la salud financiera de los hogares.
El ratio crédito/depósito compara el crédito bancario total otorgado con los depósitos totales mantenidos. Un ratio superior al 100% significa que los bancos están prestando (o invirtiendo en valores) más de lo que tienen en depósitos — deben financiar la brecha mediante mercados mayoristas o capital. Actualmente en 100.9%, esta métrica señala si el sistema bancario está en una fase de expansión crediticia (ratio en aumento), contracción (en descenso) o fuga de depósitos (los depósitos caen más rápido que el crédito).
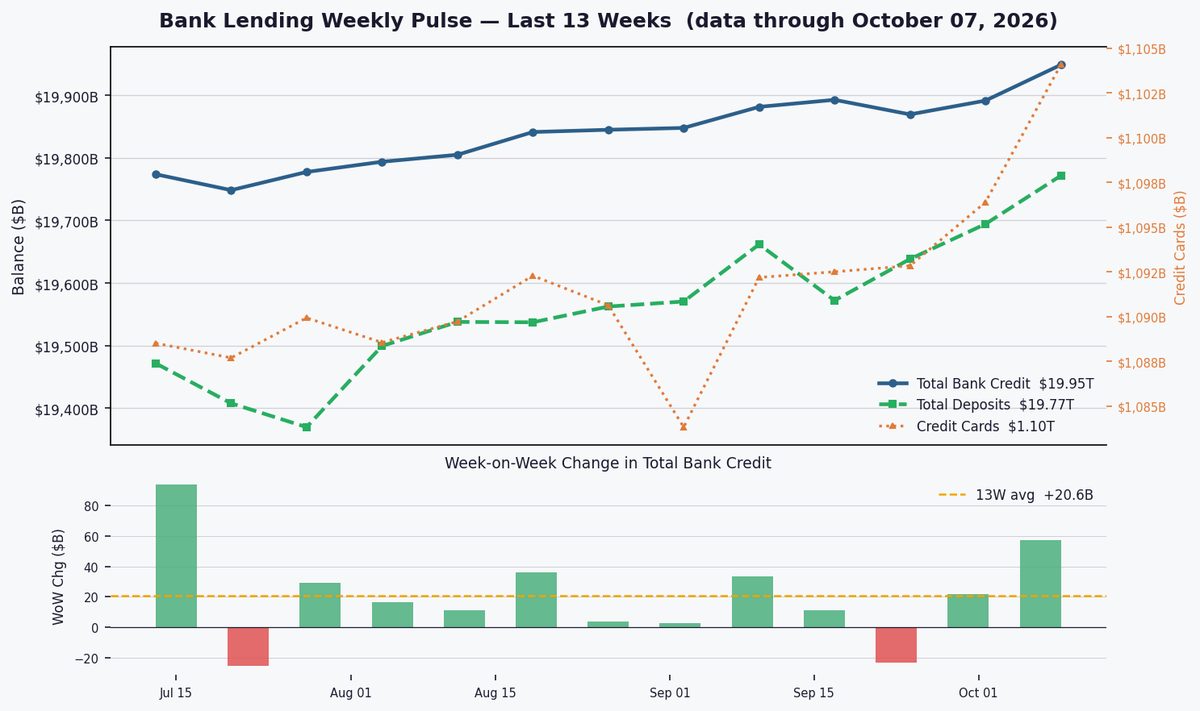
El crédito bancario total aumentó a $19.95T (+$57.1B semanal) con un ratio crédito/depósito de 100.9%, señalando un apetito sostenido por préstamos a pesar de la tasa de fondos federales en 3.75%, mientras las empresas impulsan la expansión.
La expansión semanal de $57.1B en crédito bancario superó el promedio de 13 semanas de $20.6B, reflejando condiciones crediticias más flexibles mientras el financiamiento por depósitos creció $77.3B. Los préstamos con tarjetas de crédito aumentaron $7.7B (4.7% anual), marcando la cuarta aceleración consecutiva — una señal temprana potencial de estrés a pesar del robusto gasto del consumidor. La afluencia de depósitos alivia las presiones de financiamiento pero oculta demandas sectoriales divergentes.
Los préstamos C&I siguen siendo el motor de crecimiento con un 10.0% anual ($2.96T), mientras que los préstamos inmobiliarios se estancan en +2.7% ($5.84T) ante las altas tasas. La mezcla 28/54/18 de préstamos muestra que las empresas piden crédito para operaciones, no para expansión. Los préstamos al consumo en +5.0% ($1.93T) y las tarjetas de crédito en +4.7% sugieren estrés moderado, aunque no aún alarmante dado el crecimiento de depósitos del 6.9%.

El ratio crédito/depósito del 100.9% supera ligeramente el promedio de 4 años (100.6%), indicando presiones de financiamiento manejables. Con la tasa de fondos federales en 3.75%, los bancos equilibran los costos de depósitos con los rendimientos de los préstamos. Las condiciones actuales favorecen una expansión medida, pero otro aumento de 25pb podría llevar el ratio a territorio restrictivo mientras los betas de depósitos se retrasan.
Panel de Estadísticas Completo
| Métrica | Valor Más Reciente | Cambio / Contexto | Frecuencia |
|---|---|---|---|
| Datos hasta | 07 de octubre de 2026 | H.8 semanal | |
| Crédito bancario total | $19.95T | ▲ $57.1B Semanal +5.8% Anual | Semanal |
| Depósitos totales | $19.77T | ▲ $77.3B Semanal +6.9% Anual | Semanal |
| Tarjetas de crédito | $1.10T | ▲ $7.7B Semanal +4.7% Anual | Semanal |
| Ratio crédito/depósito | 100.9% | Promedio 4A: 100.6% | Semanal |
| Préstamos C&I | $2.96T | 27.6% de préstamos +10.0% Anual | Mensual |
| Préstamos inmobiliarios | $5.84T | 54.5% de préstamos +2.7% Anual | Mensual |
| Préstamos al consumo | $1.93T | 18.0% de préstamos +5.0% Anual | Mensual |
| Tasa de Fondos Federales | 3.75% | Mensual | |
| Señal de préstamos | EN EXPANSIÓN | Promedio 13S semanal: +$20.6B |
Series semanales hasta el 07 de octubre de 2026 (H.8 semanal, ajustado estacionalmente). Categorías mensuales hasta septiembre de 2026 — publicadas en el mismo informe H.8 con ~6 semanas de retraso.
Observe el IPC de septiembre (12 de octubre) para pistas sobre la política de la Fed — una inflación alta podría sofocar la demanda de préstamos C&I. Un crecimiento de tarjetas de crédito superior al 5% anual arriesga morosidad si el empleo se debilita. Una expansión crediticia semanal sostenida >$50B confirmaría condiciones aceleradas, mientras cifras <$10B podrían señalar un endurecimiento.