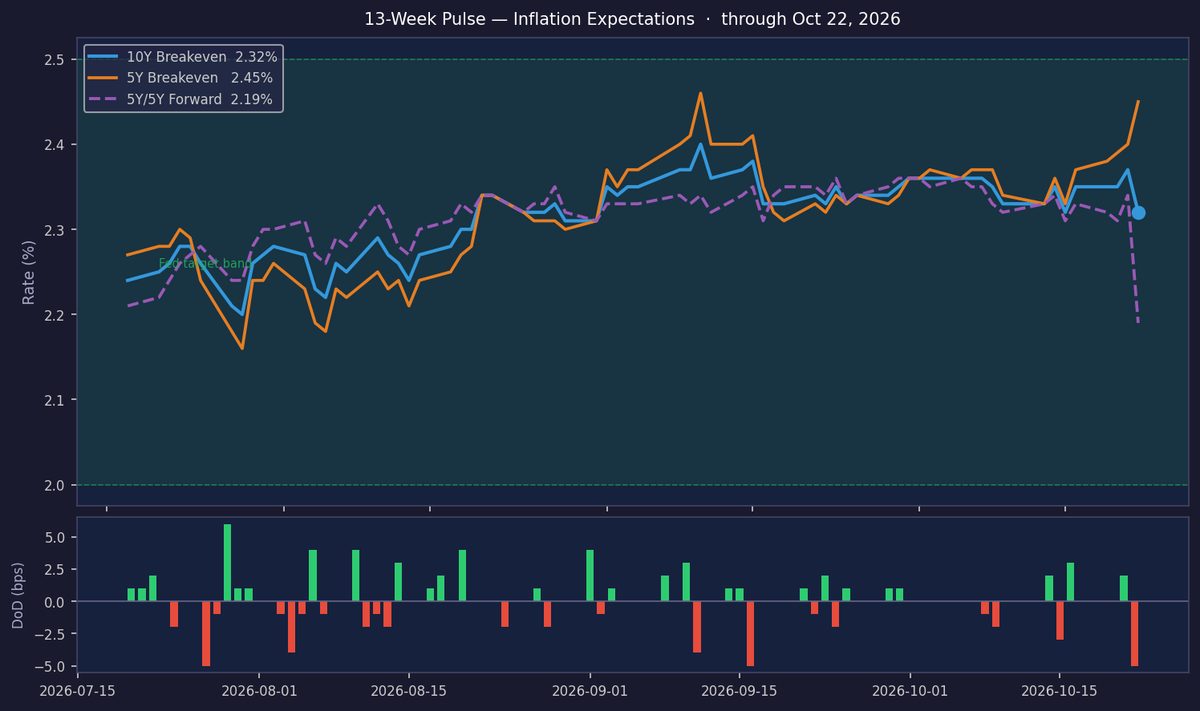
Las expectativas de inflación se mantienen estables mientras el 10Y breakeven cae ligeramente.
MarketsFN Data Team
¿Qué es una tasa de equilibrio?
La tasa de equilibrio de inflación equivale a la diferencia de rendimiento entre un bono del Tesoro convencional y un TIPS del mismo vencimiento. Si el nominal a 10Y rinde 4.50% y el TIPS a 10Y rinde 2.00%, el breakeven a 10Y es 2.50% — el nivel de IPC promedio en el que un inversionista es indiferente entre ambos bonos. Un breakeven más alto señala mayores expectativas de inflación en el mercado.
¿Por qué tres horizontes?
El breakeven 5Y es más sensible a los datos recientes de IPC y a la política de la Fed. El breakeven 10Y combina expectativas a corto y largo plazo. El forward 5Y/5Y solo considera los años 5-10, eliminando ruido a corto plazo — es la lectura más pura sobre si la inflación a largo plazo está anclada. La Fed monitorea más de cerca la tasa forward.
El objetivo del 2% de la Fed en términos de breakeven
La Reserva Federal apunta a una inflación del 2% en PCE, no en IPC. Como el IPC suele estar 0.3–0.5 pp por encima del PCE (diferentes ponderaciones de canasta y costos de vivienda), breakevens en el rango de 2.2–2.5% son generalmente consistentes con el cumplimiento del mandato de la Fed. Breakevens por encima de 2.5% señalan dudas del mercado sobre alcanzar el 2%; por debajo de 2.0% indican riesgo de deflación o estancamiento.
Rendimientos reales y condiciones monetarias
El rendimiento de los TIPS a 10Y es la tasa "real" libre de riesgo — lo que ganan los inversionistas por encima de la inflación. Rendimientos reales positivos hacen que ahorrar sea más atractivo que gastar o asumir riesgos: un freno restrictivo para la economía. Rendimientos reales negativos (comunes en 2020–2022) fueron altamente estimulantes, impulsando precios de activos y comprimiendo diferenciales de crédito. El rendimiento real es un indicador directo de restricción monetaria.
Esta semana, las expectativas de inflación se mantuvieron estables, con el breakeven a 10Y sin cambios en 2.32%, firmemente en el régimen EN OBJETIVO y en el percentil 66.7 de la última década. La caída de 5.0 pb hoy en el breakeven a 10Y refleja una demanda moderada de protección contra la inflación, aunque el breakeven a 5Y subió 5.0 pb, sugiriendo incertidumbre a corto plazo. La estabilidad en expectativas a más largo plazo señala confianza en la capacidad de la Fed para mantener la inflación cerca del objetivo, pero los datos de la próxima semana podrían poner a prueba esta convicción.
La tasa forward 5Y/5Y cayó 15.0 pb a 2.19%, ligeramente por debajo de su promedio de 3 meses y cerca del percentil 50 históricamente. Si bien esto sugiere que las expectativas a mediano plazo permanecen ancladas, la volatilidad de la semana —particularmente el aumento de 12.0 pb semanales en el breakeven a 5Y— justifica monitorear señales de desviación. Es probable que la Fed considere aceptable el nivel actual, pero podría volverse cautelosa si la tasa forward se aleja más de su promedio de 2.32%.

El rendimiento real a 10Y de 2.76% sigue siendo firmemente restrictivo, reflejando una política monetaria ajustada en medio de rendimientos nominales elevados (6.23%). La compensación por inflación de 347 pb incorporada en los rendimientos nominales se alinea con la postura hawkish de la Fed, aunque la modesta caída en los rendimientos reales esta semana sugiere un leve alivio en las condiciones financieras. Esta dinámica indica que la economía está absorbiendo tasas más altas sin estrés agudo, pero la brecha entre rendimientos reales y nominales subraya riesgos persistentes de inflación.
El enfoque de la próxima semana incluye la estimación avanzada del PIB del Q3 y los datos de PCE de septiembre, que pondrán a prueba la planitud de la estructura temporal (prima de plazo en -13.0 pb). Los discursos de la Fed, incluido el del presidente Waller, podrían aclarar si las tendencias recientes de inflación justifican paciencia o requieren un renovado tono hawkish. Esté atento a cambios en el forward 5Y/5Y y el breakeven a 10Y para evaluar si el anclaje se mantiene o se erosiona más.
| Serie | Último | Día a día | Semanal | Percentil 10Y | Frec. |
|---|---|---|---|---|---|
| Breakeven 10Y (T10YIE) | 2.32% | -5.0 pb | +0.0 pb | 66.7° pct | Diario |
| Breakeven 5Y (T5YIE) | 2.45% | +5.0 pb | +12.0 pb | 76.3° pct | Diario |
| Forward 5Y/5Y (T5YIFR) | 2.19% | -15.0 pb | — | 49.9° pct | Diario |
| Real 10Y / TIPS (DFII10) | 2.76% | -1.0 pb | — | — | Diario |
| Nominal 10Y (DGS10) | 6.23% | +0.0 pb | +24.0 pb | — | Diario |
| Prima de plazo (10Y−5Y be) | -13.0 pb | n/a | — | — | Derivado |
| IPC interanual | 4.0% interanual (septiembre 2026) | n/a | — | — | Mensual |
| PCE núcleo interanual | 3.0% interanual (agosto 2026) | n/a | — | — | Mensual |