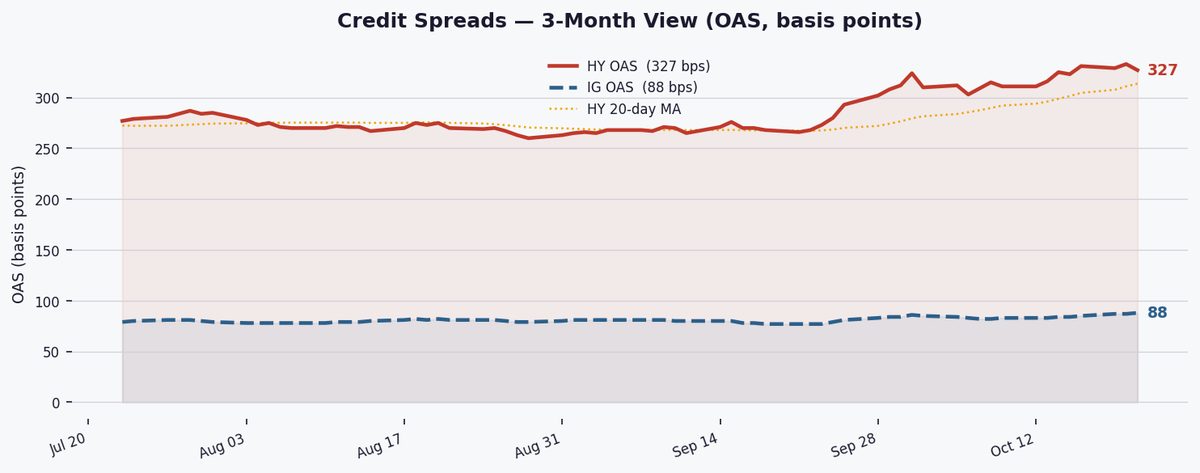
Los spreads de HY se estrechan 6 puntos básicos a 327 puntos básicos a medida que el apetito por el riesgo aumenta en un régimen normal.
MarketsFN Data Team
El Spread Ajustado por Opciones mide la prima de rendimiento que paga un bono corporativo sobre un bono gubernamental libre de riesgo del mismo vencimiento — después de eliminar el valor de cualquier opción incorporada (como cláusulas de rescate). Aísla la pura compensación por riesgo crediticio. Un OAS más amplio significa que los inversionistas en bonos exigen más rendimiento por mantener deuda corporativa, señalando un aumento en el riesgo percibido. Un OAS más estrecho significa que la confianza en los emisores es alta y las condiciones crediticias son flexibles.
Los bonos de Grado de Inversión (IG) tienen calificación BBB−/Baa3 o superior por S&P/Moody's. Representan empresas grandes y financieramente estables. El OAS IG actualmente es de 88 bps. Los bonos de Alto Rendimiento (HY) tienen calificación inferior a BBB−/Baa3 — también llamados "bonos basura" — emitidos por empresas con mayores cargas de deuda o flujos de efectivo menos estables. El OAS HY es de 327 bps. La brecha HY–IG de 239 bps es el precio que paga el mercado por asumir riesgo adicional.
Cuando los spreads se amplían (aumentan), los inversionistas exigen más compensación por el riesgo crediticio — a menudo porque aumentan los temores de recesión, los ingresos corporativos se deterioran o la liquidez se reduce. Cuando los spreads se estrechan (disminuyen), el apetito por el riesgo es fuerte: los inversionistas están dispuestos a aceptar menos prima de rendimiento, generalmente porque la perspectiva económica está mejorando. Los spreads crediticios a menudo lideran los mercados de acciones por días o semanas — son un indicador adelantado de estrés financiero.
Históricamente, el OAS HY ha aumentado antes o durante cada recesión en EE.UU.: ~600 bps en 2001, ~1,900 bps en 2008 (pico), ~900 bps en marzo de 2020. El OAS HY actual de 327 bps se sitúa en el 78º percentil de los últimos 10 años — lo que significa que los spreads han sido más amplios que hoy solo el 22% del tiempo. Un movimiento sostenido por encima de 600 bps marcaría históricamente el umbral de un estrés crediticio grave.
Los spreads de alto rendimiento se estrecharon 6bps a 327bps hoy, manteniéndose en un régimen NORMAL pero aún ampliándose semana a semana (+2bps), señalando un optimismo cauteloso de los inversionistas con rendimientos HY en 8.17%—suficientes para atraer toma de riesgos selectiva pero aún no una señal clara de alivio.
Los spreads de alto rendimiento se sitúan en 327bps, en el 78º percentil de los rangos de 10 años, lo que sugiere que las valoraciones son históricamente amplias pero alejadas de extremos. El estrechamiento de 6bps hoy contrasta con una ampliación semanal de 2bps, mientras que la MA de 20 días (314bps) se aleja más de la MA de 60 días (285bps), insinuando presión de ampliación a corto plazo. El régimen NORMAL aún favorece la exposición selectiva a HY, pero la mediana de 10 años (302bps) muestra margen para mayor normalización.
Los spreads de grado de inversión aumentaron ligeramente 1bp a 88bps (56º percentil), rezagándose frente al repunte de HY y llevando el diferencial HY-IG a 239bps frente a su promedio de 4 años de 220bps. La brecha sugiere un apetito de riesgo moderado pero no agresivo—los inversionistas no huyen de la seguridad de IG, pero el rendimiento de 8.17% de HY está atrayendo demanda incremental.
Los rendimientos HY en 8.17% ofrecen una prima de 304bps sobre los bonos del Tesoro a 10Y (5.13%), mientras que el spread Baa-Aaa de Moody's de 47bps refleja un estrés de calidad moderado. Estos niveles presionan a los prestatarios apalancados, especialmente con SOFR en 3.88%, pero el percentil histórico del rendimiento HY sugiere que la refinanciación aún no es prohibitiva para la mayoría de los emisores.

Panel de Estadísticas Completo
| Métrica | Actual | Cambio | Rango Histórico |
|---|---|---|---|
| OAS HY (ICE BofA) | 327 bps | ▼ 6 bps Diario ▲ 2 bps Semanal | 78º pct |
| OAS IG (ICE BofA) | 88 bps | ▲ 1 bps Diario ▲ 4 bps Semanal | 56º pct |
| Diferencial HY−IG | 239 bps | Prom. 4 años: 220 bps ▲ 19 bps vs prom. | |
| Rendimiento Efectivo HY | 8.17% | sobre 10Y: +304 bps | |
| Rendimiento Efectivo IG | 5.92% | ||
| Rendimiento Moody's Baa | 6.57% | Baa−Aaa: 47 bps | |
| Rendimiento Moody's Aaa | 6.10% | ||
| Bono del Tesoro 10Y | 5.13% | ||
| SOFR | 3.880% | vs T-Bill 3M: ▼ 37 bps bps | |
| Régimen OAS HY | NORMAL | Dirección: AMPLIACIÓN (MA 20d 314 vs MA 60d 285 bps) | |
| Rango HY 10Y | 259–461 bps | mediana 302 bps |
El spread SOFR-T-Bill en -37bp muestra que los mercados monetarios permanecen relajados, con tasas repo por debajo de los rendimientos de T-bill. Este entorno benigno de financiamiento está apoyando los spreads crediticios, aunque no está impulsando un estrechamiento agresivo—los bancos no enfrentan tensiones de liquidez que amplificarían la volatilidad HY/IG.

Esté atento a los datos de PIB y a los discursos de la Fed la próxima semana para detectar cambios en las expectativas de crecimiento; un movimiento sostenido del OAS HY por encima de 340bps podría señalar un cambio de NORMAL a MÁS AMPLIO, mientras que una ruptura por debajo de 300bps sugeriría una reversión a la mediana de la década (302bps).