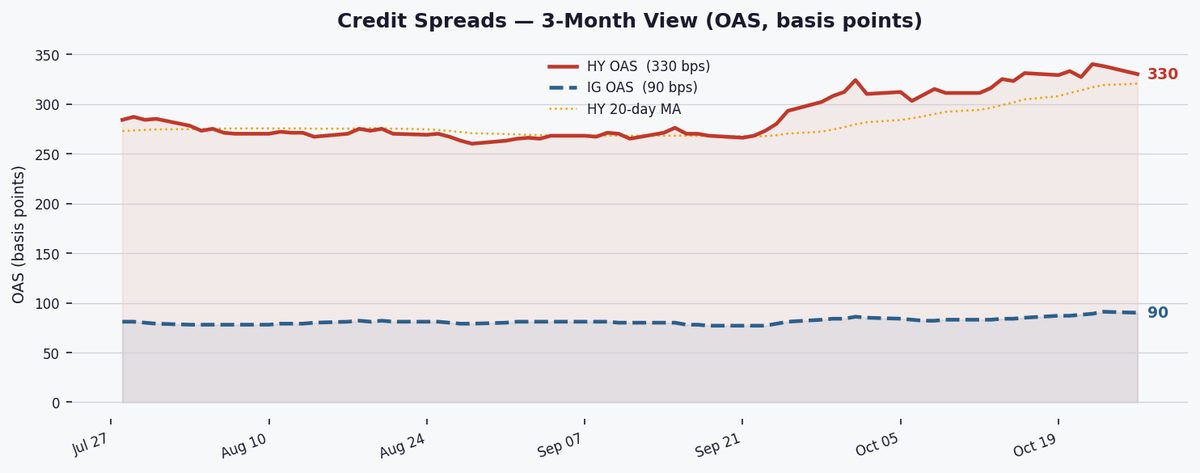
Los spreads de HY se estrechan 8 pb a 330 pb a medida que mejora el apetito por el riesgo crediticio.
MarketsFN Data Team
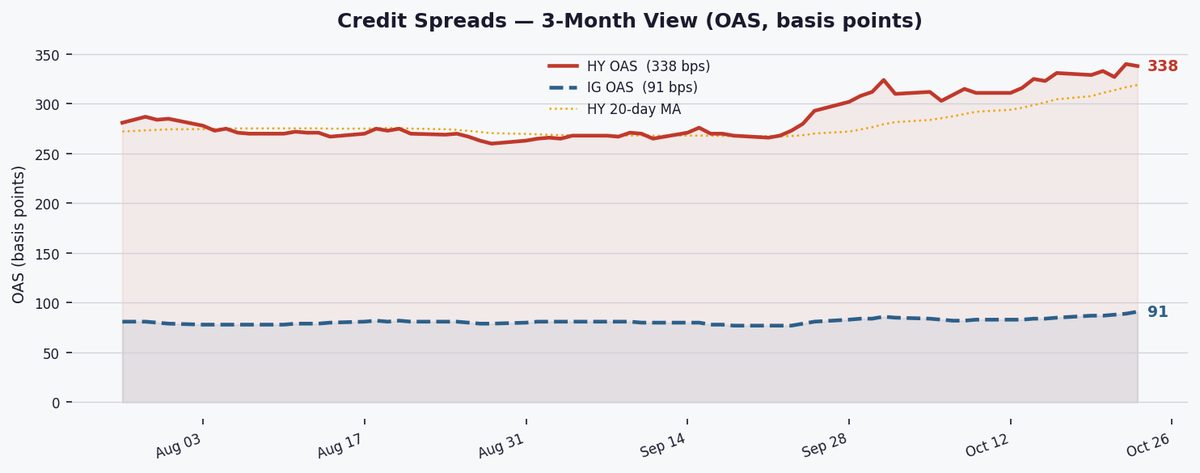
El Option-Adjusted Spread mide la prima de rendimiento que paga un bono corporativo sobre un bono gubernamental libre de riesgo del mismo vencimiento — después de eliminar el valor de cualquier opción incorporada (como disposiciones de rescate). Aísla puramente la compensación por riesgo crediticio. Un OAS más amplio significa que los inversionistas en bonos demandan más rendimiento por mantener deuda corporativa, señalando un aumento en el riesgo percibido. Un OAS más estrecho significa que la confianza en los emisores es alta y las condiciones crediticias son flexibles.
Los bonos de Grado de Inversión (IG) tienen calificación BBB−/Baa3 o superior por S&P/Moody's. Representan empresas grandes y financieramente estables. El OAS IG actualmente es 90 bps. Los bonos de Alto Rendimiento (HY) tienen calificación inferior a BBB−/Baa3 — también llamados "bonos basura" — emitidos por empresas con mayores cargas de deuda o flujos de efectivo menos estables. El OAS HY es 330 bps. La brecha HY–IG de 240 bps es el precio que paga el mercado por asumir riesgo adicional.
Cuando los diferenciales se amplían (aumentan), los inversionistas demandan más compensación por el riesgo crediticio — a menudo porque aumentan los temores de recesión, los ingresos corporativos se deterioran o la liquidez se reduce. Cuando los diferenciales se estrechan (disminuyen), el apetito por el riesgo es fuerte: los inversionistas están dispuestos a aceptar menos prima de rendimiento, generalmente porque la perspectiva económica está mejorando. Los diferenciales crediticios a menudo lideran los mercados de acciones por días o semanas — son un indicador adelantado de estrés financiero.
Históricamente, el OAS HY ha aumentado antes o durante cada recesión en EE.UU.: ~600 bps en 2001, ~1,900 bps en 2008 (pico), ~900 bps en marzo de 2020. El OAS HY actual de 330 bps se sitúa en el percentil 81 de los últimos 10 años — lo que significa que los diferenciales han sido más amplios que hoy solo el 19% del tiempo. Un movimiento sostenido por encima de 600 bps históricamente marcaría el umbral de un estrés crediticio grave.
Los diferenciales de alto rendimiento se estrecharon 8 bps a 330 bps hoy, permaneciendo en régimen NORMAL pero aún ampliándose semana a semana (+1 bps), señalando un optimismo cauteloso de los inversionistas ante elevados riesgos de refinanciamiento para emisores apalancados.
El OAS HY de ICE BofA se estrechó 8 bps hoy a 330 bps (percentil 81), aunque aún sube 1 bps semanalmente. El diferencial sigue por encima de sus promedios de 20 días (320 bps) y 60 días (287 bps), confirmando una tendencia a la ampliación. Aunque en régimen NORMAL, el elevado percentil a 10 años sugiere que las valoraciones HY son ricas históricamente, exigiendo exposición selectiva ante el aumento de los costos de refinanciamiento para emisores de menor calificación.
Los diferenciales de grado de inversión se estrecharon ligeramente 1 bp a 90 bps (percentil 62), rezagándose frente al movimiento HY y ampliándose 3 bps semanalmente. El diferencial HY-IG de 240 bps supera su promedio de 4 años (220 bps), lo que indica que los inversionistas no están buscando rendimiento de manera agresiva — una señal de persistente aversión al riesgo a pesar del modesto repunte HY de hoy.
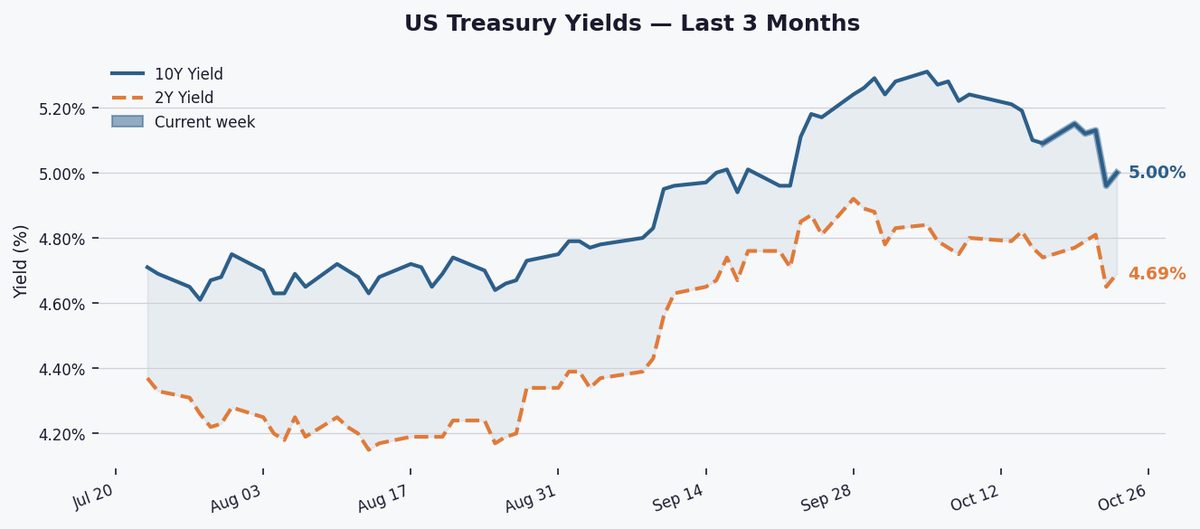
Los rendimientos HY en 8.07% ofrecen una prima de 307 bps sobre los bonos del Tesoro a 10 años (5.00%), mientras que el diferencial Baa-Aaa de Moody's de 47 bps refleja una moderada diferenciación de calidad. Estos niveles implican costos de endeudamiento elevados para empresas de menor calificación, con el 81% de la deuda HY refinanciándose a tasas más altas hasta 2026, presionando balances apalancados.

Panel completo de estadísticas
| Métrica | Actual | Cambio | Rango histórico |
|---|---|---|---|
| OAS HY (ICE BofA) | 330 bps | ▼ 8 bps Diario ▲ 1 bps Semanal | percentil 81 |
| OAS IG (ICE BofA) | 90 bps | ▼ 1 bps Diario ▲ 3 bps Semanal | percentil 62 |
| Diferencial HY−IG | 240 bps | Promedio 4 años: 220 bps ▲ 20 bps vs promedio | |
| Rendimiento Efectivo HY | 8.07% | sobre 10Y: +307 bps | |
| Rendimiento Efectivo IG | 5.83% | ||
| Rendimiento Moody's Baa | 6.45% | Baa−Aaa: 47 bps | |
| Rendimiento Moody's Aaa | 5.98% | ||
| Bono del Tesoro a 10Y | 5.00% | ||
| SOFR | 3.930% | vs T-Bill 3M: ▼ 29 bps bps | |
| Régimen OAS HY | NORMAL | Dirección: AMPLIACIÓN (MA 20d 320 vs MA 60d 287 bps) | |
| Rango HY 10Y | 259–461 bps | mediana 302 bps |
El diferencial invertido SOFR-T-Bill (-29 bps) muestra que los mercados monetarios siguen flexibles, con tasas repo (3.93%) por debajo de los rendimientos de T-bill (4.22%). Este entorno benigno de financiamiento está amortiguando los diferenciales crediticios pero no es lo suficientemente estimulante para revertir la tendencia de ampliación en HY e IG.

Esté atento a los datos de PCE del viernes para obtener pistas sobre la política de la Fed; un rompimiento por encima de 350 bps en OAS HY podría señalar un cambio a régimen de ADVERTENCIA. Hasta entonces, el MA de 20 días en 320 bps actúa como resistencia a corto plazo para un mayor estrechamiento.