10Y Breakeven Estable en 2.35%, Objetivo de Inflación Se Mantiene
MarketsFN Data Team
¿Qué es una tasa breakeven?
La tasa breakeven de inflación equivale a la diferencia de rendimiento entre un bono del Tesoro convencional y un TIPS del mismo vencimiento. Si el nominal a 10 años rinde 4.50% y el TIPS a 10 años rinde 2.00%, el breakeven a 10 años es 2.50% — el nivel de IPC promedio en el que un inversionista es indiferente entre ambos bonos. Un breakeven más alto señala expectativas de inflación más fuertes en el mercado.
¿Por qué tres horizontes?
El breakeven a 5 años es más sensible a los datos recientes de IPC y a la política de la Fed. El breakeven a 10 años combina expectativas a corto y largo plazo. El forward 5Y/5Y solo considera los años 5–10, eliminando el ruido a corto plazo — es la lectura más pura sobre si la inflación a largo plazo está anclada. La Fed monitorea más de cerca la tasa forward.
El objetivo del 2% de la Fed en términos breakeven
La Reserva Federal apunta a una inflación del 2% en PCE, no en IPC. Dado que el IPC suele estar entre 0.3–0.5 pp por encima del PCE (debido a diferencias en ponderaciones de la canasta y costos de vivienda), los breakevens en el rango de 2.2–2.5% son generalmente consistentes con el cumplimiento del mandato de la Fed. Breakevens por encima de 2.5% indican que los mercados dudan de que se alcance el 2%; por debajo de 2.0% señalan riesgo de deflación o estancamiento.
Rendimientos reales y condiciones monetarias
El rendimiento del TIPS a 10 años es la tasa "real" libre de riesgo — lo que ganan los inversionistas por encima de la inflación. Rendimientos reales positivos hacen que el ahorro sea más atractivo que el gasto o la asunción de riesgos: un freno restrictivo para la economía. Rendimientos reales negativos (comunes en 2020–2022) fueron altamente estimulantes, impulsando precios de activos y comprimiendo spreads crediticios. El rendimiento real es un indicador directo de la restricción monetaria.
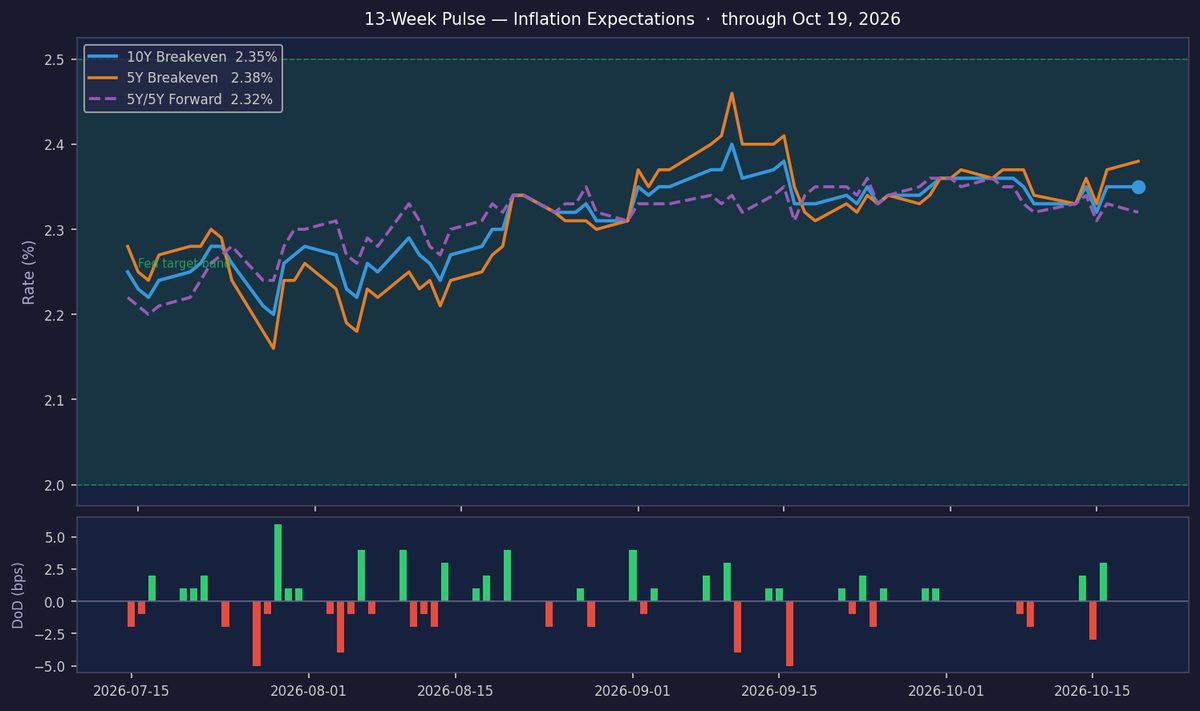
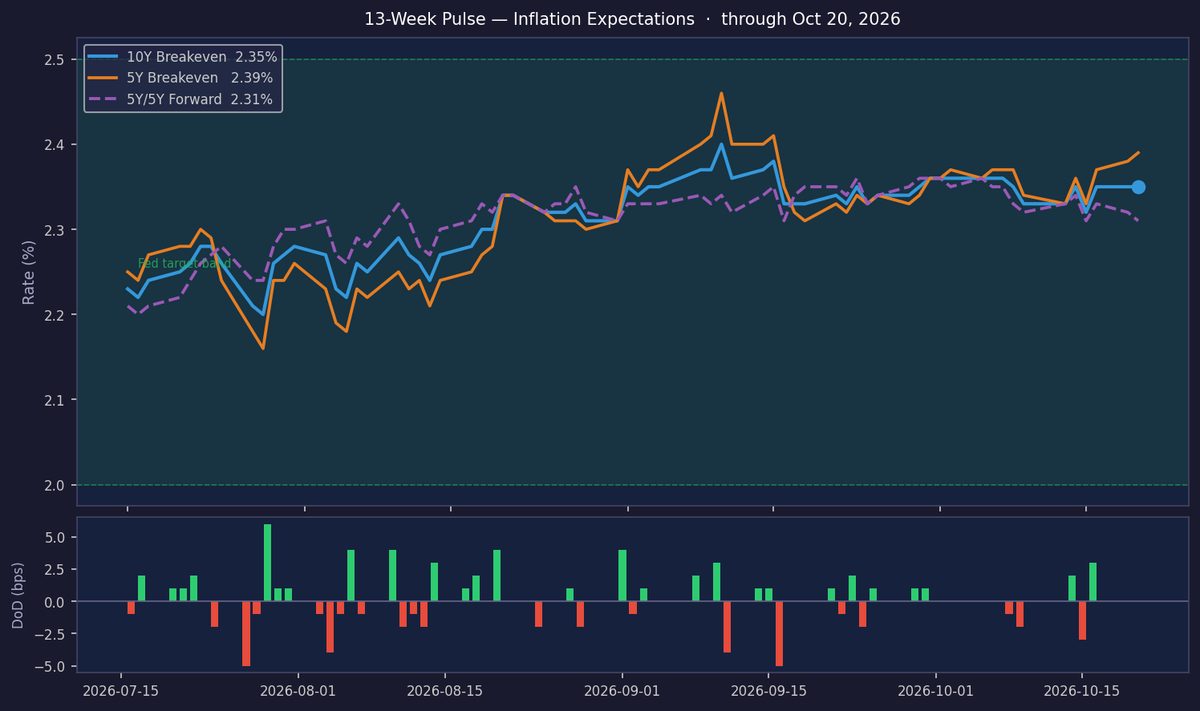
Las expectativas de inflación permanecen firmemente ancladas, con la tasa breakeven a 10 años manteniéndose en 2.35% hoy, sin cambios respecto a ayer y consistente con el régimen ON TARGET. La métrica se sitúa cerca del extremo superior de su rango reciente (percentil 75 en 10 años), reflejando presiones de demanda estables pero no sobrecalentadas. Los movimientos a corto plazo son moderados, con breakevens en distintos plazos mostrando volatilidad mínima día a día.
El breakeven a 5 años en 2.39% supera ligeramente al de 10 años, sugiriendo preocupaciones modestas por inflación a corto plazo, pero el forward 5Y/5Y en 2.31% —el indicador preferido de anclaje de la Fed— permanece bien dentro de la zona de confort. Esto implica que los mercados no ven un desvío estructural en las expectativas de inflación, con los precios a largo plazo aún alineados con el objetivo del 2% de la Fed. La ligera caída en la tasa forward (-1 bp DoD) es insignificante en el contexto de su promedio de 3 meses.

El rendimiento real a 10 años en 2.80% señala condiciones monetarias restrictivas, ya que continúa superando las estimaciones de crecimiento nominal. Junto con el rendimiento nominal del 6.23%, esto refleja una prima de riesgo de inflación de ~345 pb —históricamente elevada pero justificada dados los recientes datos de IPC. Rendimientos reales en este nivel implican que la política está frenando activamente la demanda, aunque no excesivamente ajustada dada la resiliencia de la economía.
Un cambio de ON TARGET probablemente requeriría una ruptura sostenida por encima de 2.50% en los breakevens o un endurecimiento material de la estructura temporal (actualmente invertida en -4 pb). Los catalizadores a corto plazo incluyen el dato de IPC de octubre y cualquier retórica de la Fed que cuestione la trayectoria inflacionaria. Por ahora, la prima de plazo plana sugiere urgencia limitada del mercado para revalorar expectativas a largo plazo.
| Serie | Último | DoD | WoW | Ranking 10Y | Frec. |
|---|---|---|---|---|---|
| 10Y Breakeven (T10YIE) | 2.35% | +0.0 bps | +2.0 bps | 75.3th pct | Diario |
| 5Y Breakeven (T5YIE) | 2.39% | +1.0 bps | +6.0 bps | 69.7th pct | Diario |
| 5Y/5Y Forward (T5YIFR) | 2.31% | -1.0 bps | — | 81.5th pct | Diario |
| 10Y Real / TIPS (DFII10) | 2.80% | +6.0 bps | — | — | Diario |
| 10Y Nominal (DGS10) | 6.23% | +0.0 bps | +24.0 bps | — | Diario |
| Prima de plazo (10Y−5Y be) | -4.0 bps | n/a | — | — | Derivado |
| IPC Anual | 4.0% Anual (septiembre 2026) | n/a | — | — | Mensual |
| PCE Core Anual | 3.0% Anual (agosto 2026) | n/a | — | — | Mensual |