El volumen OTC cae un 19.5% intersemanal a $921B mientras los creadores de mercado se retiran en medio de la volatilidad.
MarketsFN Data Team
OTC significa Over-The-Counter. Se refiere a cualquier operación con acciones que se ejecuta fuera de una bolsa formal como NYSE o Nasdaq. En lugar de emparejar órdenes en un libro de órdenes público, las operaciones OTC se manejan de forma privada entre dos partes — típicamente un broker-dealer actuando como market maker y un cliente. Aproximadamente 45–50% del volumen total de acciones en EE.UU. se negocia OTC cada semana.
Mayoristas (ej. Citadel Securities, Virtu) reciben órdenes minoristas de brokers como Robinhood o Fidelity y las ejecutan internamente, a menudo a precios ligeramente mejores que la cotización en bolsa — una práctica llamada internalización. Dark pools / ATS (Alternative Trading Systems, ej. UBS ATS, INCR) son plataformas privadas donde inversores institucionales operan anónimamente para minimizar el impacto en el mercado.
Los market makers proporcionan liquidez cotizando continuamente tanto un precio de compra (bid) como de venta (ask). Obtienen ganancias del diferencial bid-ask y del pago por flujo de órdenes (PFOF) — tarifas que los brokers pagan por enrutar órdenes minoristas a ellos. Solo Citadel Securities manejó más de $264 mil millones en nocional T1 esta semana, consolidándose como la fuerza dominante en la ejecución minorista de acciones en EE.UU.
Un aumento en la participación OTC puede señalar mayor actividad minorista (que fluye a mayoristas) o trading de bloques institucionales (que fluye a dark pools). Una caída en la participación OTC puede indicar órdenes institucionales más sensibles al precio moviéndose a bolsas públicas. FINRA publica estos datos semanalmente para garantizar transparencia en un mercado que por diseño opera fuera de la vista pública. Los datos T1 tienen un retraso de 2 semanas; T2 y valores OTC de acciones tienen un retraso de 4 semanas.
El nocional OTC T1 cayó abruptamente a $921.1B esta semana, un 19.5% menos que la semana anterior, con Citadel y Virtu liderando un retroceso generalizado mientras el flujo minorista e institucional se redujo en dark pools y mayoristas.
El volumen total OTC T1 de $921.1B representa un descenso del 19.5% semanal y una caída del 28.9% respecto a hace 3 meses, señalando una reducción en el apetito de riesgo entre los market makers. La participación OTC probablemente comprimió los volúmenes en bolsas públicas, con niveles actuales bajos comparados con el pico de $1.3T en junio de 2026. Esto sugiere limitaciones más amplias en la liquidez del mercado.
Citadel sigue dominando con $188.6B en volumen T1 a pesar de una caída del 23.6% semanal, mientras que Virtu (-22.5% semanal) y HRT (-19% semanal) muestran retrocesos similares. Morgan Stanley (-14.6% semanal) superó a sus pares, probablemente capturando flujo de bloques institucionales. UBS ATS e INCR cayeron ~16-19% semanal, indicando menor actividad en dark pools. La estabilidad en el ranking sugiere que no hay cambios mayores en el enrutamiento, solo contracción de volumen.
Ranking de Market Makers — Detalle Completo
| Firma | Nocional | Semanal | vs hace 3M | Acciones | Participación |
|---|---|---|---|---|---|
| 1. CITADEL SECURITIES LLC | $188.6B | ▼ 23.6% | ▼ 27.6% | 2.02B | 20.5% |
| 2. VIRTU AMERICAS LLC | $112.0B | ▼ 22.5% | ▼ 38.4% | 1.18B | 12.2% |
| 3. MORGAN STANLEY & CO. LLC | $102.8B | ▼ 14.6% | ▼ 1.8% | 725M | 11.2% |
| 4. HRT FINANCIAL LP | $99.4B | ▼ 19.0% | ▲ 11.8% | 1.09B | 10.8% |
| 5. GOLDMAN SACHS & CO. LLC | $87.5B | ▼ 12.7% | ▼ 20.8% | 672M | 9.5% |
| 6. UBSA UBS ATS | $79.4B | ▼ 16.7% | ▼ 35.9% | 650M | 8.6% |
| 7. INCR INTELLIGENT CROSS LLC | $76.8B | ▼ 19.0% | ▼ 40.1% | 757M | 8.3% |
| 8. JANE STREET CAPITAL, LLC | $62.4B | ▼ 23.2% | ▼ 45.9% | 656M | 6.8% |
| 9. G1 EXECUTION SERVICES, LLC | $60.2B | ▼ 21.5% | ▼ 44.5% | 622M | 6.5% |
| 10. SGMT SIGMA X2 | $52.0B | ▼ 14.9% | ▼ 29.0% | 430M | 5.6% |

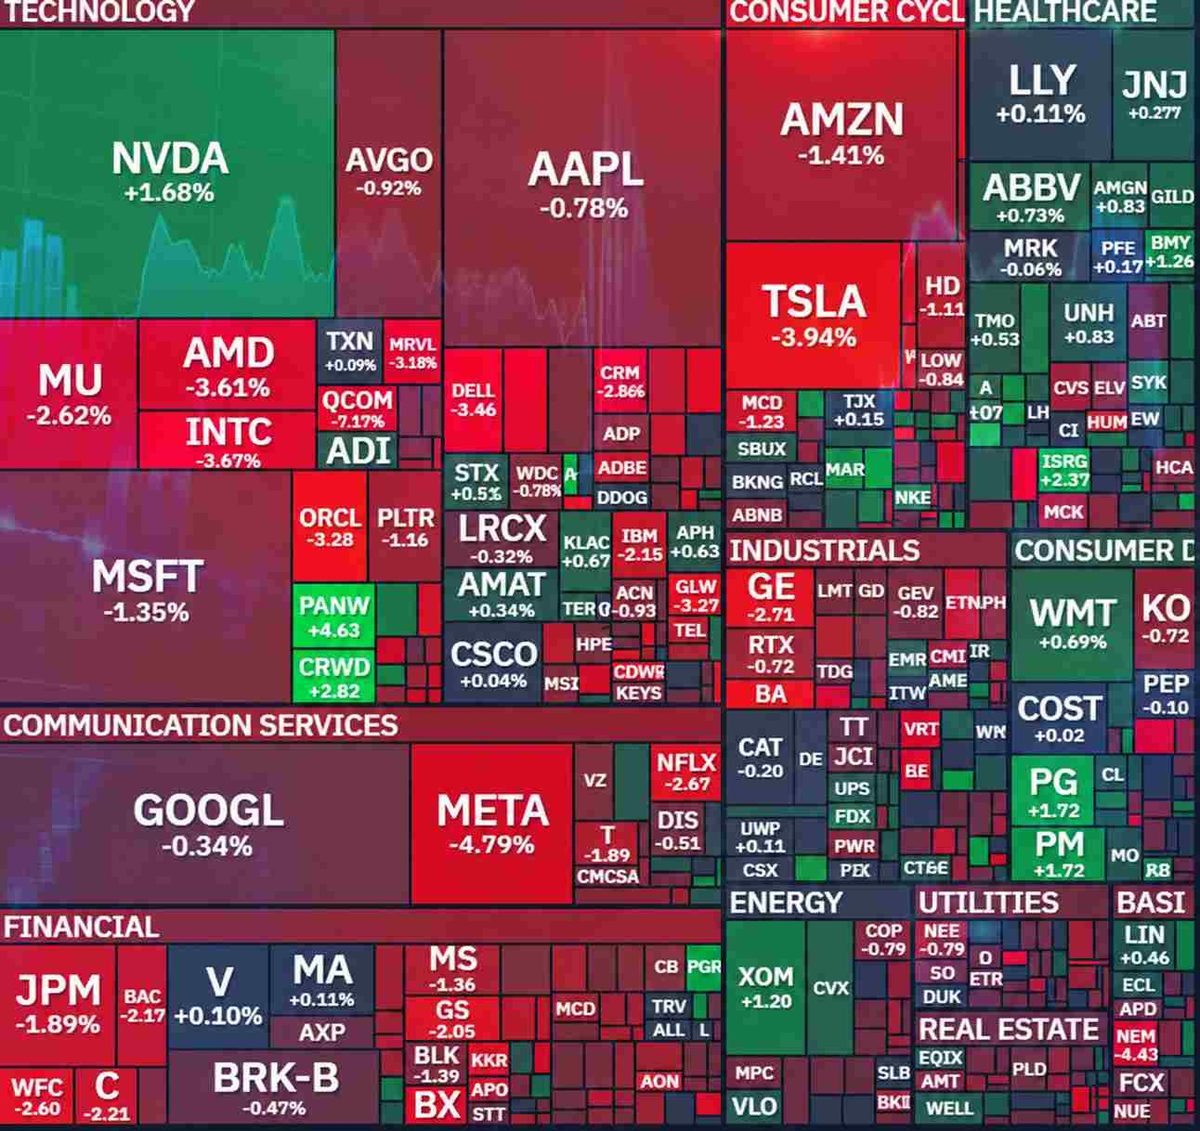
NVDA ($44.8B) y AAPL ($34.6B) lideraron la actividad OTC, con AAPL aumentando un 231.7% semanal probablemente por cobertura de preórdenes del iPhone 15. SPCX ($31.9B, +26.6% semanal) mostró interés especulativo continuo tras la prueba de Starship. La caída del 41.2% semanal de NVDA sugiere un enfriamiento en el hype de IA. Un alto nocional OTC para estos nombres implica que el descubrimiento de precios ocurre cada vez más fuera de bolsa, potencialmente ampliando los diferenciales.
Más Negociados OTC — NMS Tier 1 · semana del 2026-09-07 Cambio de ranking vs 3M mostrado en verde/rojo junto al ticker
| Ticker | Empresa | Nocional OTC | Semanal | vs hace 3M | Acciones | Precio Impl. |
|---|---|---|---|---|---|---|
| 1. NVDA ▲3 | NVIDIA Corporation Common Stock | $44.8B | ▼ 41.2% | ▼ 39.6% | 201M | ~$222.71 |
| 2. AAPL ▲6 | Apple Inc. Common Stock | $34.6B | ▲ 231.7% | ▼ 2.1% | 108M | ~$321.50 |
| 3. SPCX | Space Exploration Technologies Corp. | $31.9B | ▲ 26.6% | — | 213M | ~$149.91 |
| 4. SPY ▼2 | State Street SPDR S&P 500 ETF Trust | $30.7B | ▲ 0.3% | ▼ 69.9% | 40M | ~$762.87 |
| 5. INTC ▲2 | Intel Corporation Common Stock | $22.9B | ▲ 26.6% | ▼ 43.7% | 222M | ~$103.38 |
| 6. ORCL | Oracle Corp | $16.5B | — | ▲ 147.2% | 105M | ~$157.86 |
| 7. SPYM ▲3 | State Street SPDR Portfolio S&P 500 | $12.6B | — | ▲ 4.1% | 140M | ~$89.83 |
| 8. SGOV | iShares 0-3 Month Treasury Bond ETF | $5.9B | ▼ 31.6% | ▼ 26.5% | 59M | ~$100.49 |
| 9. HYG | iShares iBoxx $ High Yield Corporate | $3.2B | ▼ 17.0% | ▼ 9.6% | 41M | ~$78.86 |
| 10. NU | Nu Holdings Ltd. | $3.0B | ▼ 27.1% | ▲ 415.6% | 197M | ~$15.10 |
| 11. VTEB | Vanguard Tax-Exempt Bond Index Fund | $2.9B | — | — | 60M | ~$48.46 |
| 12. LQD | iShares iBoxx $ Investment Grade Cor | $2.8B | ▼ 14.8% | — | 27M | ~$104.90 |

El volumen T2 sigue concentrado en ETFs apalancados (SOXL, TQQQ) y acciones meme (ONDS, TSLL), con $2.2B de nocional en SNXX vs 168M de acciones indicando trading de penny stocks. El volumen OTC T2 ha caído ~30% en 3M, reflejando tendencias T1, pero las acciones meme aún muestran recuentos de acciones desproporcionados respecto al valor nocional.