El crecimiento del crédito bancario se desacelera a $9.3B mientras que los préstamos C&I lideran con una expansión del 8.6% interanual.
MarketsFN Data Team
El H.8 — Activos y Pasivos de los Bancos Comerciales en Estados Unidos — es un informe estadístico semanal de la Reserva Federal, publicado cada viernes a las 4:15 PM ET. Cubre el balance consolidado de todos los bancos comerciales con sede en EE.UU., abarcando aproximadamente $19+ billones en activos totales. Dado que el crédito bancario sustenta la mayor parte de la actividad económica — inversión empresarial, compra de viviendas, gasto de los consumidores — el H.8 es uno de los indicadores principales más vigilados de la salud económica.
El crédito bancario total ($19.80T hoy) incluye dos componentes principales: préstamos y arrendamientos (financiamiento directo a empresas y hogares) y valores (bonos del gobierno, MBS y otros activos de renta fija). De los dos, los préstamos son los más significativos económicamente — crean nuevo poder adquisitivo. Las tenencias de valores fluctúan con los ciclos de QE/QT de la Fed y las decisiones de gestión de liquidez de los bancos, no con la demanda de préstamos del sector privado.
Préstamos C&I ($2.90T, 27% del total) son préstamos comerciales e industriales — crédito para empresas para capital de trabajo, equipos y operaciones. Son un indicador principal de la confianza corporativa. Préstamos inmobiliarios ($5.81T, 55%) cubren hipotecas y propiedades comerciales. Préstamos al consumo ($1.91T, 18%) incluyen tarjetas de crédito, préstamos para automóviles y deuda estudiantil — una lectura directa de la salud financiera de los hogares.
El ratio crédito/depósito compara el crédito bancario total otorgado con los depósitos totales mantenidos. Un ratio superior al 100% significa que los bancos están prestando (o invirtiendo en valores) más de lo que tienen en depósitos — deben financiar la brecha a través de mercados mayoristas o capital. Actualmente en 101.4%, esta métrica señala si el sistema bancario está en una fase de expansión crediticia (ratio en aumento), contracción (en descenso) o fuga de depósitos (los depósitos caen más rápido que el crédito).
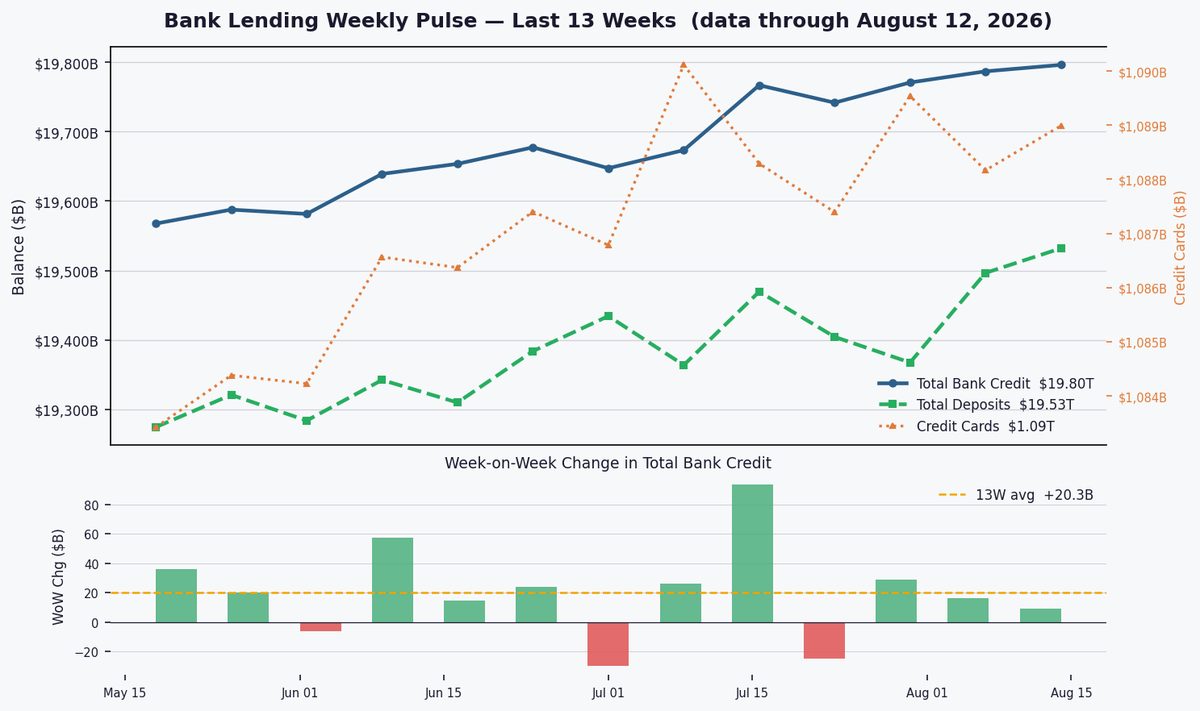
El crédito bancario total aumentó $9.3B semanalmente a $19.80T, desacelerándose por debajo del promedio de 13 semanas, mientras que los depósitos crecieron $35.4B — el ratio crédito/depósito del 101.4% señala liquidez ajustada mientras los bancos financian préstamos bajo presión moderada de las tasas de la Fed.
La expansión crediticia semanal de $9.3B está por debajo del promedio de $20.3B en 13 semanas, señalando un impulso crediticio en desaceleración a pesar de entradas estables de depósitos (+$35.4B semanal). Los préstamos con tarjetas de crédito crecieron modestamente $0.8B (+3.8% anual), reflejando ni estrés agudo del consumidor ni gasto robusto — una señal neutral para el apalancamiento de los hogares en medio de tasas del 3.63%.
Los préstamos C&I dominan con un crecimiento anual del 8.6% ($2.90T), sugiriendo resiliencia en la inversión empresarial, mientras que los préstamos inmobiliarios (+2.4% anual, $5.81T) siguen lentos en medio de altas tasas. Los préstamos al consumo (+4.9% anual) superan a las tarjetas de crédito (+3.8%), indicando un endeudamiento equilibrado de los hogares — la participación del 55% en bienes raíces aún ancla a los bancos a los mercados inmobiliarios.

El ratio crédito/depósito del 101.4% supera el promedio de 4 años del 100.5%, reflejando presión persistente de financiamiento mientras el crecimiento de préstamos supera a los depósitos. Con las tasas de la Fed en 3.63%, los bancos enfrentan márgenes más ajustados — la competencia por depósitos puede intensificarse si la demanda de crédito se mantiene, aunque la actual desaceleración sugiere un equilibrio cauteloso.
Panel de Estadísticas Completo
| Métrica | Valor Más Reciente | Cambio / Contexto | Frecuencia |
|---|---|---|---|
| Datos hasta | 12 de agosto de 2026 | H.8 semanal | |
| Crédito bancario total | $19.80T | ▲ $9.3B Semanal +5.8% Anual | Semanal |
| Depósitos totales | $19.53T | ▲ $35.4B Semanal +6.4% Anual | Semanal |
| Tarjetas de crédito | $1.09T | ▲ $0.8B Semanal +3.8% Anual | Semanal |
| Ratio crédito/depósito | 101.4% | Promedio 4A: 100.5% | Semanal |
| Préstamos C&I | $2.90T | 27.3% de préstamos +8.6% Anual | Mensual |
| Préstamos inmobiliarios | $5.81T | 54.7% de préstamos +2.4% Anual | Mensual |
| Préstamos al consumo | $1.91T | 18.0% de préstamos +4.9% Anual | Mensual |
| Tasa de Fondos Federales | 3.63% | Mensual | |
| Señal de préstamos | DESACELERACIÓN | Promedio 13S semanal: +$20.3B |
Series semanales hasta el 12 de agosto de 2026 (H.8 semanal, SA). Categorías mensuales hasta julio de 2026 — publicadas en el mismo informe H.8 con ~6 semanas de retraso.
Observe los datos de nóminas y CPI de julio para señales sobre la sostenibilidad de la demanda de préstamos. El crecimiento de tarjetas de crédito al 3.8% anual debe monitorearse en busca de signos de morosidad. Una caída sostenida por debajo de $10B en expansión crediticia semanal confirmaría un ajuste, mientras que un rebote por encima de $15B podría señalar un impulso renovado.