Los spreads de HY se amplían a 309 bps en medio de un sentimiento de riesgo mixto, manteniéndose cerca de la mediana de 10 años.
MarketsFN Data Team
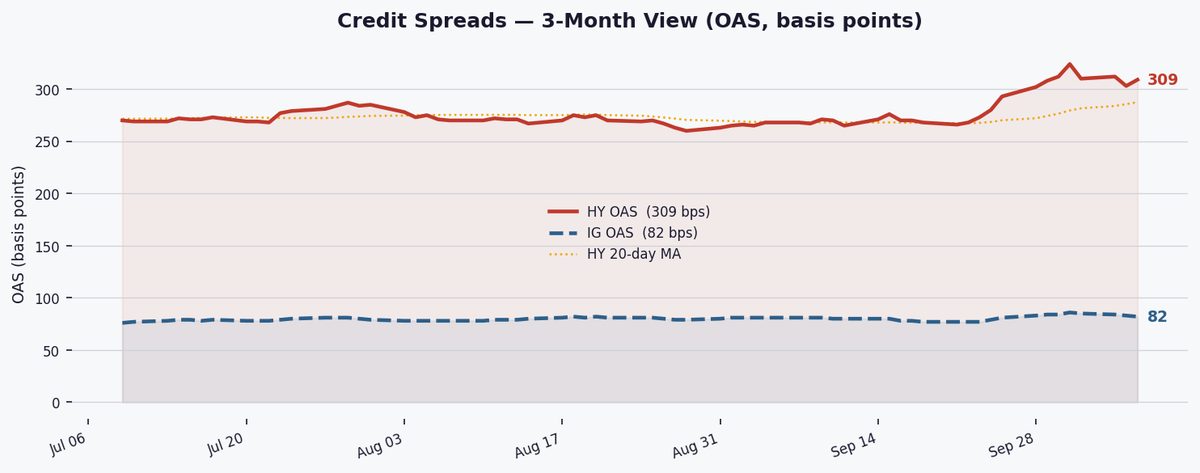
El Option-Adjusted Spread mide la prima de rendimiento que paga un bono corporativo sobre un bono gubernamental libre de riesgo del mismo vencimiento — después de eliminar el valor de cualquier opción incorporada (como cláusulas de rescate). Aísla puramente la compensación por riesgo crediticio. Un OAS más amplio significa que los inversionistas exigen más rendimiento por mantener deuda corporativa, señalando un aumento en el riesgo percibido. Un OAS más estrecho indica alta confianza en los emisores y condiciones crediticias flexibles.
Los bonos de Grado de Inversión (IG) tienen calificación BBB−/Baa3 o superior por S&P/Moody's. Representan empresas grandes y financieramente estables. El OAS IG actual es 82 bps. Los bonos de Alto Rendimiento (HY) tienen calificación inferior a BBB−/Baa3 — también llamados "bonos basura" — emitidos por empresas con mayor carga de deuda o flujos de efectivo menos estables. El OAS HY es 309 bps. La brecha HY–IG de 227 bps es el precio que paga el mercado por asumir riesgo adicional.
Cuando los diferenciales se amplían (aumentan), los inversionistas exigen mayor compensación por el riesgo crediticio — generalmente porque aumentan los temores de recesión, se deterioran las ganancias corporativas o se ajusta la liquidez. Cuando los diferenciales se estrechan (disminuyen), el apetito por el riesgo es fuerte: los inversionistas aceptan menor prima de rendimiento, usualmente porque mejora la perspectiva económica. Los diferenciales crediticios suelen anticipar los mercados accionarios por días o semanas — son un indicador adelantado de estrés financiero.
Históricamente, el OAS HY ha aumentado antes o durante cada recesión en EE.UU.: ~600 bps en 2001, ~1,900 bps en 2008 (pico), ~900 bps en marzo de 2020. El OAS HY actual de 309 bps se ubica en el 54º percentil de los últimos 10 años — lo que significa que los diferenciales han sido más amplios que hoy solo el 46% del tiempo. Un movimiento sostenido por encima de 600 bps marcaría históricamente el umbral de estrés crediticio severo.
Los diferenciales de alto rendimiento en EE.UU. subieron 6 bps a 309 bps (54º percentil) en un régimen NORMAL, señalando apetito por riesgo cauteloso mientras la MA de 20 días (288 bps) diverge de la MA de 60 días (277 bps), probando la estabilidad reciente.
Los diferenciales HY se ubican en 309 bps (54º percentil), subiendo 6 bps diarios pero bajando 3 bps semanales, rondando cerca de la mediana de 10 años (302 bps). La MA de 20 días (288 bps) alejándose de la MA de 60 días (277 bps) sugiere presión de ampliación a corto plazo, aunque el régimen NORMAL no señala estrés agudo ni oportunidad clara. Los inversionistas sopesan el rendimiento efectivo del 8.08% frente al impulso de ampliación.
Los diferenciales IG se estrecharon 1 bp a 82 bps (39º percentil), con el diferencial HY-IG en 227 bps vs su promedio de 4 años (221 bps). La brecha modesta implica apetito por riesgo equilibrado — sin prisa por el rendimiento extra de HY, pero tampoco huida hacia la seguridad de IG. El rendimiento IG del 5.98% sigue siendo atractivo para capital que busca calidad.
Los rendimientos HY (8.08%) ofrecen una prima de 280 bps sobre los Treasuries a 10Y (5.28%), mientras que el diferencial Baa-Aaa de Moody's (48 bps) muestra demanda estable por niveles crediticios. Al 6.74%, los rendimientos Baa presionan los costos de refinanciamiento de prestatarios apalancados, aunque aún por debajo de los picos de 2022-23. El rendimiento HY del 8%+ podría atraer compradores selectivos si los diferenciales se estabilizan.

Panel de Estadísticas Completo
| Métrica | Actual | Cambio | Ranking Histórico |
|---|---|---|---|
| OAS HY (ICE BofA) | 309 bps | ▲ 6 bps Diario ▼ 3 bps Semanal | 54º pct |
| OAS IG (ICE BofA) | 82 bps | ▼ 1 bps Diario ▼ 2 bps Semanal | 39º pct |
| Diferencial HY−IG | 227 bps | Promedio 4A: 221 bps ▲ 6 bps vs promedio | |
| Rendimiento Efectivo HY | 8.08% | sobre 10Y: +280 bps | |
| Rendimiento Efectivo IG | 5.98% | ||
| Rendimiento Moody's Baa | 6.74% | Baa−Aaa: 48 bps | |
| Rendimiento Moody's Aaa | 6.26% | ||
| Treasury 10Y | 5.28% | ||
| SOFR | 3.880% | vs T-Bill 3M: ▼ 34 bps bps | |
| Régimen OAS HY | NORMAL | Dirección: AMPLIACIÓN (MA 20d 288 vs MA 60d 277 bps) | |
| Rango HY 10Y | 259–461 bps | mediana 302 bps |
El diferencial SOFR-T-Bill (-34 bps) indica financiamiento flexible, con SOFR (3.88%) por debajo de los T-Bill 3M (4.22%). Este entorno benigno reduce la volatilidad pero ofrece poco impulso para la compresión de diferenciales. Los bancos enfrentan bajo estrés, permitiendo que los movimientos crediticios reflejen visiones fundamentales más que restricciones de liquidez.

Observe los datos de IPC y ventas minoristas de la próxima semana para cambios en las expectativas de la Fed; un rompimiento por encima de 330 bps (OAS HY) podría señalar un régimen de ADVERTENCIA. La MA de 60 días (277 bps) sigue siendo soporte clave — una ruptura sostenida podría desencadenar ventas técnicas.