El crédito bancario se expande en $28.9B a $20.01T, mientras que los préstamos C&I lideran con un crecimiento del 10% interanual.
MarketsFN Data Team
El H.8 — Activos y Pasivos de los Bancos Comerciales en Estados Unidos — es un informe estadístico semanal de la Reserva Federal, publicado cada viernes a las 4:15 PM ET. Cubre el balance consolidado de todos los bancos comerciales con sede en EE.UU., abarcando aproximadamente $19+ billones en activos totales. Dado que el crédito bancario sustenta la mayor parte de la actividad económica — inversión empresarial, compra de viviendas, gasto de los consumidores — el H.8 es uno de los indicadores principales más vigilados de la salud económica.
El crédito bancario total ($20.01T hoy) incluye dos componentes principales: préstamos y arrendamientos (financiamiento directo a empresas y hogares) y valores (bonos gubernamentales, MBS y otros activos de renta fija). De los dos, los préstamos son los más significativos económicamente — crean nuevo poder adquisitivo. Las tenencias de valores fluctúan con los ciclos de QE/QT de la Fed y las decisiones de gestión de liquidez de los bancos, no con la demanda de préstamos del sector privado.
Préstamos C&I ($2.96T, 28% del total) son préstamos comerciales e industriales — crédito para empresas para capital de trabajo, equipos y operaciones. Son un indicador principal de la confianza corporativa. Préstamos inmobiliarios ($5.84T, 54%) cubren hipotecas y propiedades comerciales. Préstamos al consumo ($1.93T, 18%) incluyen tarjetas de crédito, préstamos para automóviles y deuda estudiantil — una lectura directa de la salud financiera de los hogares.
El ratio crédito/depósitos compara el crédito bancario total otorgado con los depósitos totales mantenidos. Un ratio superior al 100% significa que los bancos están prestando (o invirtiendo en valores) más de lo que tienen en depósitos — deben financiar la brecha mediante mercados mayoristas o capital. Actualmente en 101.2%, esta métrica indica si el sistema bancario está en una fase de expansión crediticia (ratio en aumento), contracción (en descenso) o fuga de depósitos (los depósitos caen más rápido que el crédito).
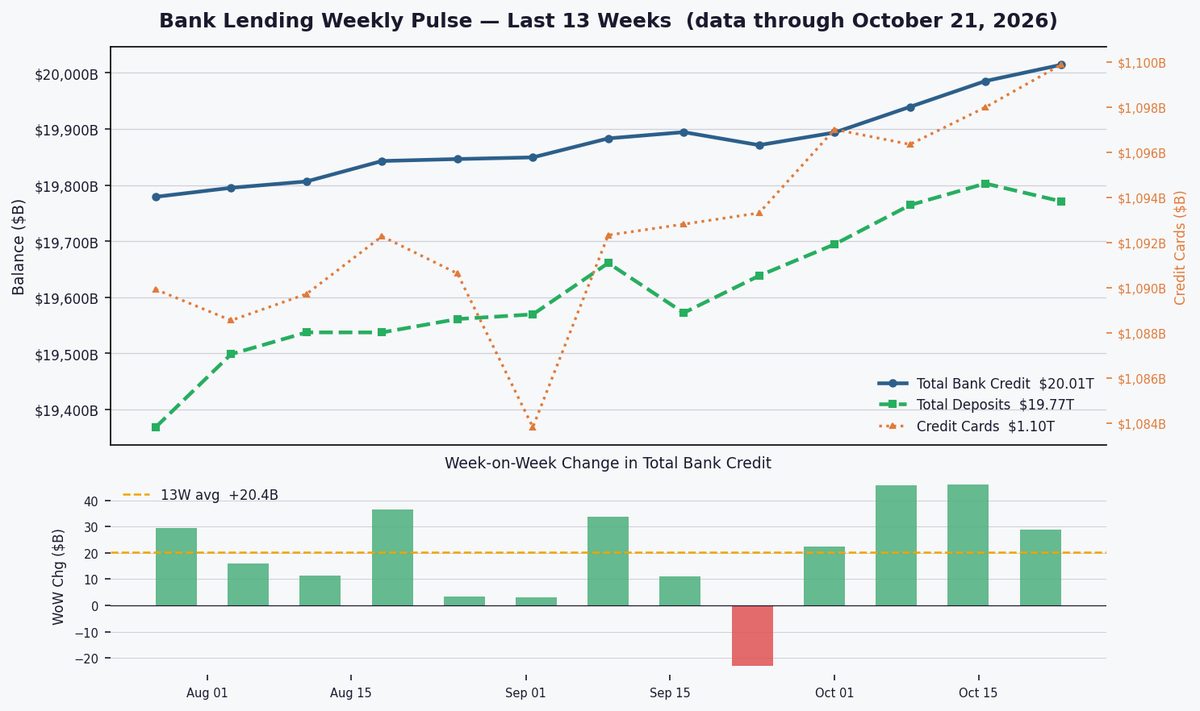
El crédito bancario total aumentó $28.9B a $20.01T, señalando expansión a pesar de salidas de depósitos de $31.7B; el ratio crédito/depósitos del 101.2% sugiere que los bancos mantienen el crecimiento de préstamos a pesar de condiciones de financiamiento más ajustadas.
El crédito bancario se expandió $28.9B esta semana, por encima del promedio de 13 semanas de $20.4B, indicando actividad crediticia resiliente a pesar de una salida de depósitos de $31.7B que presiona el financiamiento bancario. Los préstamos con tarjetas de crédito crecieron $1.9B, manteniendo un ritmo anual constante del 4.1% — ni acelerándose hacia el estrés ni desacelerándose hacia la cautela, sugiriendo un endeudamiento medido de los consumidores.
Los préstamos C&I dominan con un crecimiento anual del 10% ($2.96T), reflejando inversión empresarial, mientras que los préstamos inmobiliarios se rezagan con +2.7% ($5.84T) en medio de altas tasas. Los préstamos al consumo (+5.1% anual, $1.93T) muestran demanda moderada, con el crecimiento de tarjetas de crédito en +4.1% sin señales de estrés ni euforia. La mezcla 28/54/18 de préstamos indica una expansión empresarial cautelosa y un apalancamiento hogareño contenido.

El ratio crédito/depósitos del 101.2% supera ligeramente el promedio de 4 años (100.7%), mostrando que los bancos están estirando la liquidez para satisfacer la demanda de préstamos. Con la Tasa de Fondos Federales en 3.75%, las salidas de depósitos sugieren que los ahorradores buscan mayores rendimientos, pero los bancos siguen dispuestos a prestar, equilibrando crecimiento y riesgos de financiamiento en un entorno de tasas ajustadas.
Tablero de Estadísticas Completo
| Métrica | Valor Más Reciente | Cambio / Contexto | Frecuencia |
|---|---|---|---|
| Datos hasta | 21 de octubre de 2026 | H.8 semanal | |
| Crédito bancario total | $20.01T | ▲ $28.9B Semanal +6.1% Anual | Semanal |
| Depósitos totales | $19.77T | ▼ $31.7B Semanal +7.2% Anual | Semanal |
| Tarjetas de crédito | $1.10T | ▲ $1.9B Semanal +4.1% Anual | Semanal |
| Ratio crédito/depósitos | 101.2% | Promedio 4A: 100.7% | Semanal |
| Préstamos C&I | $2.96T | 27.6% de préstamos +10.0% Anual | Mensual |
| Préstamos inmobiliarios | $5.84T | 54.5% de préstamos +2.7% Anual | Mensual |
| Préstamos al consumo | $1.93T | 18.0% de préstamos +5.1% Anual | Mensual |
| Tasa de Fondos Federales | 3.75% | Mensual | |
| Señal de préstamos | EN EXPANSIÓN | Promedio 13S semanal: +$20.4B |
Series semanales hasta el 21 de octubre de 2026 (H.8 semanal, SA). Categorías mensuales hasta septiembre de 2026 — publicadas en el mismo informe H.8 con ~6 semanas de retraso.
Observe los datos de nóminas e IPC de la próxima semana para señales sobre la sostenibilidad de la demanda de préstamos. El crecimiento de tarjetas de crédito al 4.1% anual debe monitorearse por posibles grietas en morosidad. Una expansión crediticia sostenida por encima de $25B/semana confirmaría préstamos resilientes; una caída por debajo de $15B podría indicar ajuste.