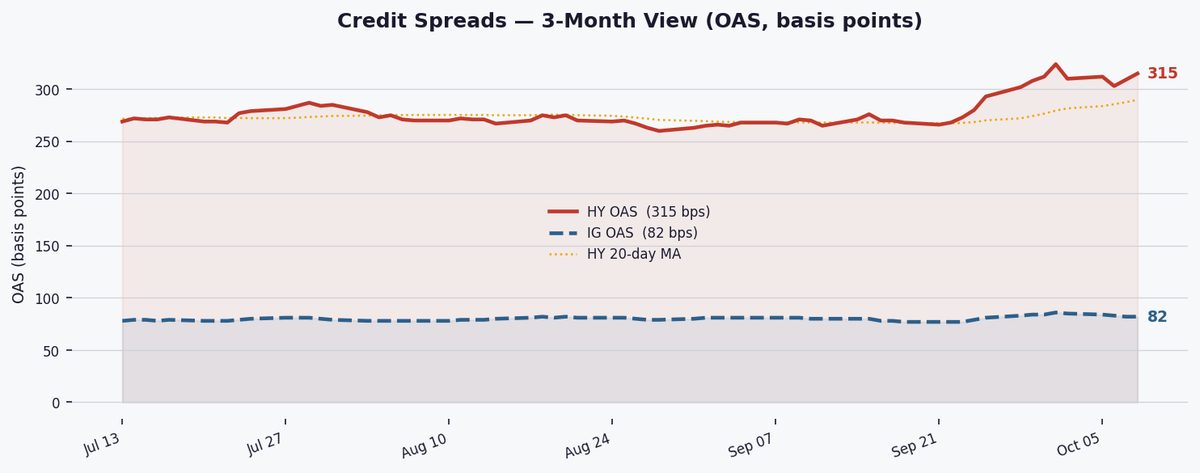
Los spreads de HY se amplían a 315 bps a medida que los mercados de crédito digieren un apetito de riesgo mixto.
MarketsFN Data Team
El Spread Ajustado por Opciones mide la prima de rendimiento que paga un bono corporativo sobre un bono gubernamental libre de riesgo del mismo vencimiento — después de eliminar el valor de cualquier opción incorporada (como cláusulas de rescate). Aísla la pura compensación por riesgo crediticio. Un OAS más amplio significa que los inversionistas exigen más rendimiento por mantener deuda corporativa, señalando un aumento del riesgo percibido. Un OAS más estrecho indica alta confianza en los emisores y condiciones crediticias flexibles.
Los bonos de Grado de Inversión (IG) tienen calificación BBB−/Baa3 o superior por S&P/Moody's. Representan empresas grandes y financieramente estables. El OAS IG actual es de 82 bps. Los bonos de Alto Rendimiento (HY) tienen calificación inferior a BBB−/Baa3 — también llamados "bonos basura" — emitidos por empresas con mayor carga de deuda o flujos de efectivo menos estables. El OAS HY es de 315 bps. La brecha HY–IG de 233 bps es el precio que paga el mercado por asumir riesgo adicional.
Cuando los spreads se amplían (aumentan), los inversionistas exigen mayor compensación por el riesgo crediticio — generalmente porque aumentan los temores de recesión, se deterioran las ganancias corporativas o se ajusta la liquidez. Cuando los spreads se estrechan (disminuyen), el apetito por riesgo es fuerte: los inversionistas aceptan menor prima de rendimiento, usualmente porque mejora la perspectiva económica. Los spreads crediticios suelen anticipar los mercados accionarios por días o semanas — son un indicador adelantado de estrés financiero.
Históricamente, el OAS HY ha repuntado antes o durante cada recesión en EE.UU.: ~600 bps en 2001, ~1,900 bps en 2008 (pico), ~900 bps en marzo de 2020. El OAS HY actual de 315 bps se ubica en el 62º percentil de los últimos 10 años — lo que significa que los spreads han sido más amplios que hoy solo el 38% del tiempo. Un movimiento sostenido por encima de 600 bps marcaría históricamente el umbral de estrés crediticio severo.
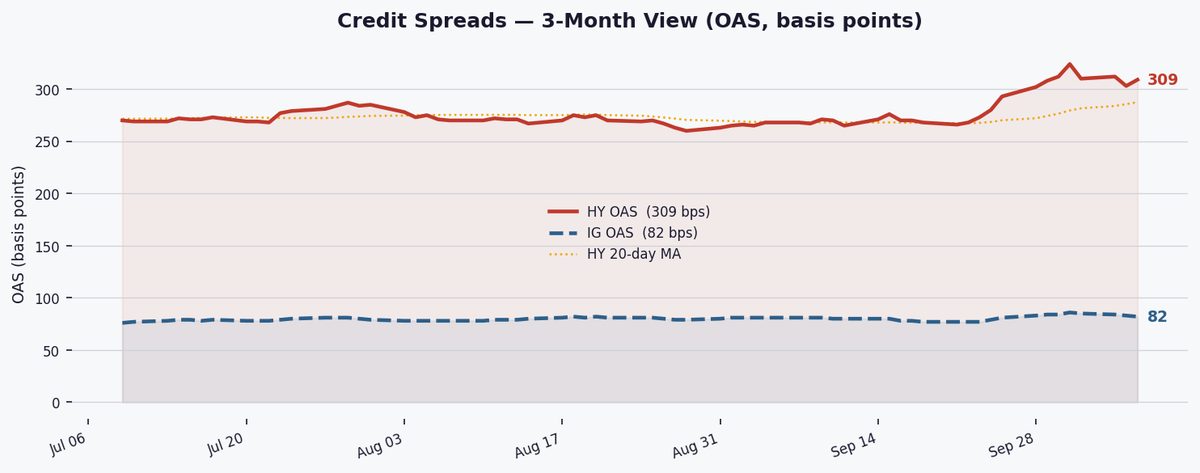
Los spreads de alto rendimiento subieron 6 bps a 315 bps hoy, manteniéndose en un régimen NORMAL pero extendiendo una tendencia de ampliación, señalando cautela en los inversionistas ante rendimientos elevados de los Treasuries y preocupaciones por refinanciamiento corporativo.
El OAS HY de ICE BofA se amplió 6 bps a 315 bps hoy, aunque sigue 9 bps más estrecho en la semana. En el percentil 62º en 10 años, los spreads están por encima de las MAs de 20/60 días (290/278 bps), sugiriendo bajo desempeño reciente. El régimen NORMAL implica ni valor extremo ni estrés, pero la dirección de ampliación amerita monitoreo dado que el OAS histórico mediano es 302 bps. El rendimiento del HY de 8.11% podría atraer compradores selectivos si los spreads se estabilizan.
Los spreads IG se mantuvieron sin cambios en 82 bps (39º percentil), conservando su estrechamiento semanal de 4 bps. El diferencial HY-IG de 233 bps está ligeramente por encima de su promedio de 4 años de 221 bps, indicando apetito de riesgo moderado pero no agresivo. Los inversionistas parecen equilibrados, con el rendimiento IG de 5.94% ofreciendo compensación adecuada sin adentrarse en la volatilidad del HY. El diferencial sugiere ni pánico, ni prisa por asumir riesgo.
El rendimiento HY de 8.11% ofrece una prima de 289 bps sobre los Treasuries a 10Y (5.22%), mientras que el spread Baa-Aaa de Moody's de 45 bps refleja diferenciación de calidad moderada. Estos niveles presionan a los prestatarios apalancados, especialmente con el SOFR en 3.87% aumentando los costos de refinanciamiento. El umbral de rendimiento HY del 8%+ podría limitar nuevas emisiones a menos que los spreads se estrechen desde aquí.

Panel de Estadísticas Completo
| Métrica | Actual | Cambio | Rango Histórico |
|---|---|---|---|
| OAS HY (ICE BofA) | 315 bps | ▲ 6 bps Diario ▼ 9 bps Semanal | 62º pct |
| OAS IG (ICE BofA) | 82 bps | ▼ 0 bps Diario ▼ 4 bps Semanal | 39º pct |
| Diferencial HY−IG | 233 bps | Prom. 4 años: 221 bps ▲ 12 bps vs prom. | |
| Rend. Efectivo HY | 8.11% | sobre 10Y: +289 bps | |
| Rend. Efectivo IG | 5.94% | ||
| Rend. Moody's Baa | 6.70% | Baa−Aaa: 45 bps | |
| Rend. Moody's Aaa | 6.25% | ||
| Treasury 10Y | 5.22% | ||
| SOFR | 3.870% | vs T-Bill 3M: ▼ 36 bps bps | |
| Régimen OAS HY | NORMAL | Dirección: AMPLIÁNDOSE (MA 20d 290 vs MA 60d 278 bps) | |
| Rango HY 10Y | 259–461 bps | mediana 302 bps |
El spread SOFR-T-Bill en -36 bps muestra que los mercados monetarios siguen flexibles, con los bills rindiendo más que el repo. Esta ausencia de estrés de financiamiento evita una mayor ampliación de los spreads HY/IG, pero la inversión de -36 bps sugiere que la liquidez abundante tampoco está comprimiendo los spreads. Condiciones neutrales de financiamiento dejan los movimientos crediticios a fuerzas macro.

Esté atento al IPC del jueves y las ventas minoristas del viernes para señales en los rendimientos de los Treasuries que podrían acelerar movimientos HY. Una ruptura sostenida por encima de 330 bps (percentil 70º en 10Y) podría cambiar HY a un régimen de ALERTA, mientras una caída bajo 290 bps (MA 20d) podría señalar renovado apetito por riesgo. El nivel de 80 bps del IG sigue siendo un ancla psicológica.