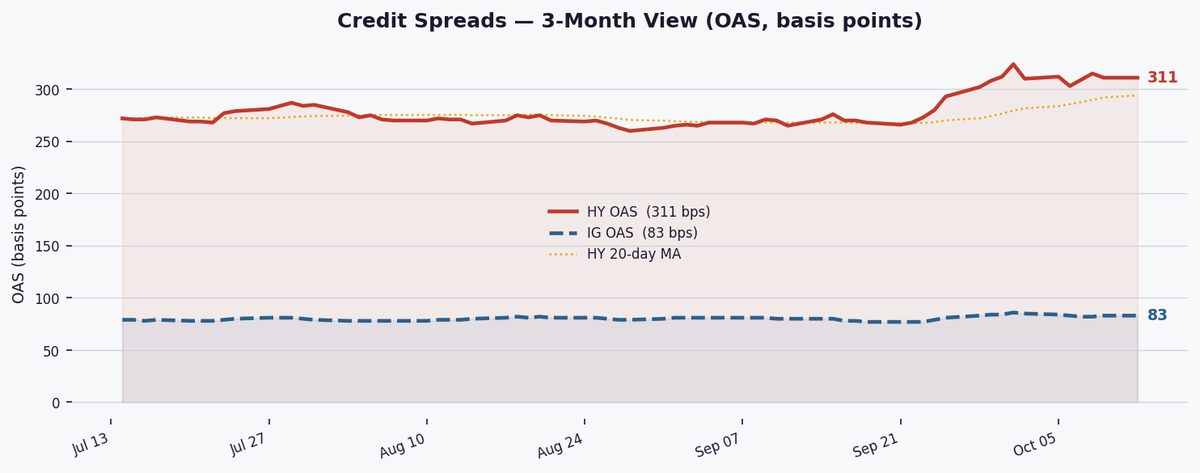
Los spreads de HY se mantienen en 311 bps mientras los mercados de crédito hacen una pausa en medio de señales de riesgo mixtas.
MarketsFN Data Team
El Spread Ajustado por Opciones mide la prima de rendimiento que paga un bono corporativo sobre un bono gubernamental libre de riesgo del mismo vencimiento — después de eliminar el valor de cualquier opción incorporada (como cláusulas de rescate). Aísla la pura compensación por riesgo crediticio. Un OAS más amplio significa que los inversionistas en bonos exigen más rendimiento por mantener deuda corporativa, señalando un mayor riesgo percibido. Un OAS más estrecho indica alta confianza en los emisores y condiciones crediticias flexibles.
Los bonos de Grado de Inversión (IG) tienen calificación BBB−/Baa3 o superior por S&P/Moody's. Representan empresas grandes y financieramente estables. El OAS IG actual es de 83 bps. Los bonos de Alto Rendimiento (HY) tienen calificación inferior a BBB−/Baa3 — también llamados "bonos basura" — emitidos por empresas con mayor carga de deuda o flujos de efectivo menos estables. El OAS HY es de 311 bps. La brecha HY–IG de 228 bps es el precio que paga el mercado por asumir riesgo adicional.
Cuando los spreads se amplían (aumentan), los inversionistas exigen mayor compensación por el riesgo crediticio — a menudo porque aumentan los temores de recesión, se deterioran las ganancias corporativas o se ajusta la liquidez. Cuando los spreads se estrechan (disminuyen), el apetito por el riesgo es fuerte: los inversionistas están dispuestos a aceptar menos prima de rendimiento, generalmente porque mejora la perspectiva económica. Los spreads crediticios suelen anticipar los mercados de acciones por días o semanas — son un indicador adelantado de estrés financiero.
Históricamente, el OAS HY ha aumentado antes o durante cada recesión en EE.UU.: ~600 bps en 2001, ~1,900 bps en 2008 (pico), ~900 bps en marzo de 2020. El OAS HY actual de 311 bps se ubica en el 57° percentil de los últimos 10 años — lo que significa que los spreads han sido más amplios que hoy solo el 43% del tiempo. Un movimiento sostenido por encima de 600 bps marcaría históricamente el umbral de estrés crediticio severo.
Los spreads de alto rendimiento se mantienen en 311 bps en un régimen NORMAL, con una tendencia semanal neutral (-1 bp) que sugiere estabilidad cautelosa mientras los inversionistas sopesan los datos económicos frente a las ganancias corporativas.
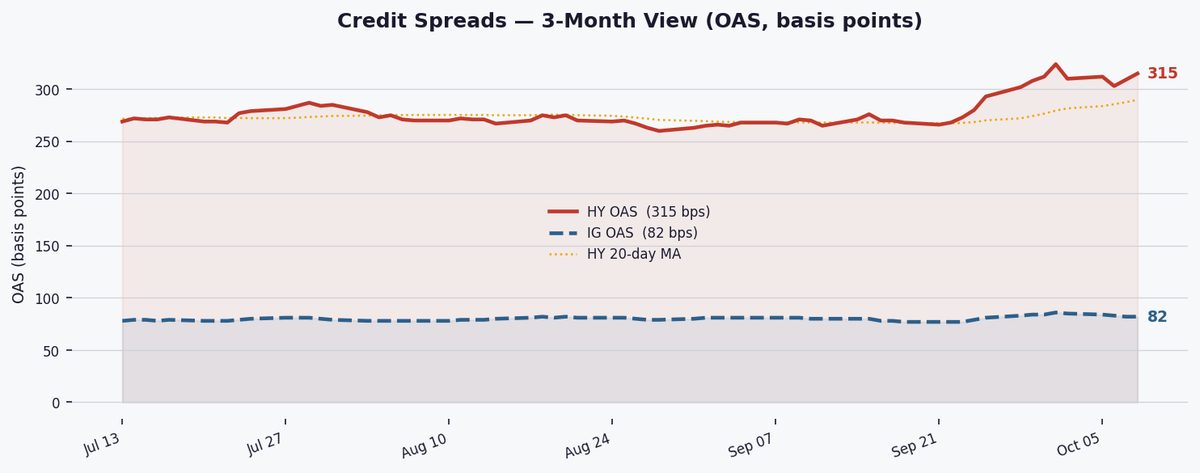
El OAS HY de ICE BofA se mantuvo sin cambios en 311 bps hoy, ligeramente por encima de su MA de 20 días (294 bps) y muy por encima de su MA de 60 días (279 bps), señalando una tendencia gradual de ampliación. En el 57° percentil histórico, los spreads se ubican ligeramente ricos versus la mediana de 10 años (302 bps). El régimen NORMAL sugiere ni estrés agudo ni valor convincente, con la divergencia MA 20/60 días indicando una leve presión a corto plazo.
Los spreads de grado de inversión también se pausaron en 83 bps (44° percentil), manteniendo un diferencial de 228 bp sobre HY — modestamente por encima del promedio de 4 años (220 bps). Esto sugiere que los inversionistas no buscan agresivamente rendimiento pero tampoco huyen del riesgo. La estabilidad de IG refuerza la resiliencia de HY, aunque el estrecho diferencial deja un margen limitado para errores si empeoran las condiciones macro.
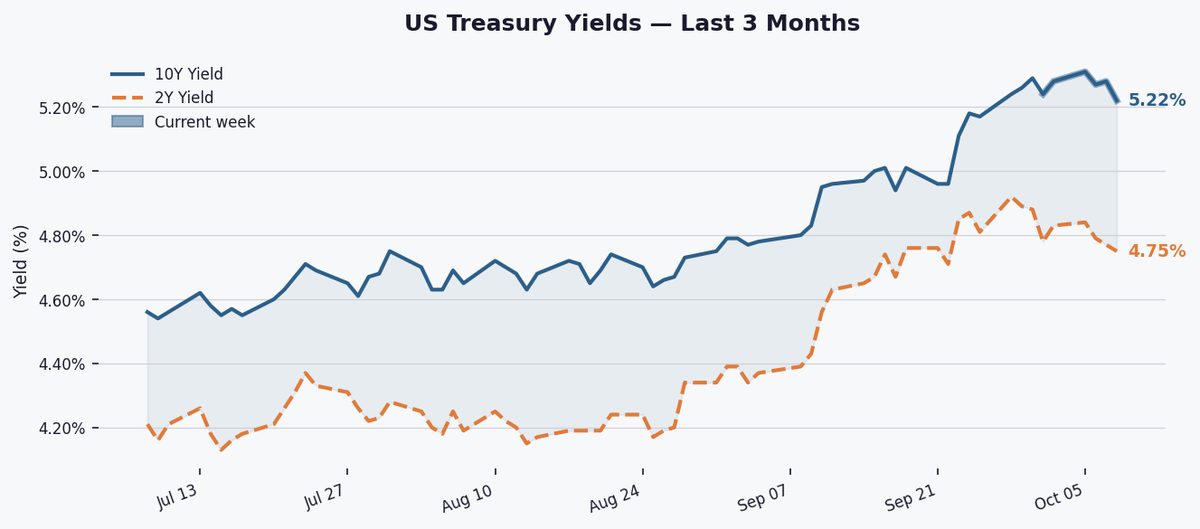
El rendimiento efectivo HY del 8.09% ofrece una prima de 285 bp sobre los Treasuries a 10Y (5.24%), mientras que el spread Baa-Aaa de 47 bp se mantiene moderado, señalando percepciones estables de calidad crediticia. Estos niveles mantienen elevados los costos de endeudamiento corporativo, especialmente para emisores apalancados que enfrentan vencimientos de refinanciamiento en 2027, aunque aún por debajo de los umbrales de estrés máximos de 2023.

Panel de Estadísticas Completo
| Métrica | Actual | Cambio | Rango Histórico |
|---|---|---|---|
| OAS HY (ICE BofA) | 311 bps | ▼ 0 bps Diario ▼ 1 bps Semanal | 57° pct |
| OAS IG (ICE BofA) | 83 bps | ▼ 0 bps Diario ▼ 1 bps Semanal | 44° pct |
| Diferencial HY−IG | 228 bps | Prom. 4 años: 220 bps ▲ 8 bps vs prom. | |
| Rendimiento Efectivo HY | 8.09% | sobre 10Y: +285 bps | |
| Rendimiento Efectivo IG | 5.96% | ||
| Rendimiento Moody's Baa | 6.69% | Baa−Aaa: 47 bps | |
| Rendimiento Moody's Aaa | 6.22% | ||
| Treasury 10Y | 5.24% | ||
| SOFR | 3.870% | vs T-Bill 3M: ▼ 38 bps bps | |
| Régimen OAS HY | NORMAL | Dirección: AMPLIACIÓN (MA 20d 294 vs MA 60d 279 bps) | |
| Rango HY 10Y | 259–461 bps | mediana 302 bps |
El spread SOFR-T-Bill de -38 bp muestra que los mercados monetarios siguen flexibles, con SOFR (3.87%) por debajo de los bonos a 3M (4.25%). Este entorno benigno de financiamiento está amortiguando la volatilidad de los spreads, permitiendo que HY e IG se consoliden a pesar de la incertidumbre sobre la política de la Fed y las preocupaciones por la oferta de Treasuries.

Esté atento al IPC del jueves y a las ventas minoristas del viernes en busca de catalizadores que podrían desafiar el régimen NORMAL. Una ruptura sostenida por encima de 325 bps (OAS HY) señalaría un cambio hacia ADVERTENCIA, mientras que una caída por debajo de 285 bps sugeriría un retorno a condiciones AJUSTADAS.