El rendimiento a 10 años cae 6 puntos básicos a 5.22% mientras la curva mantiene una pendiente positiva.
MarketsFN Data Team
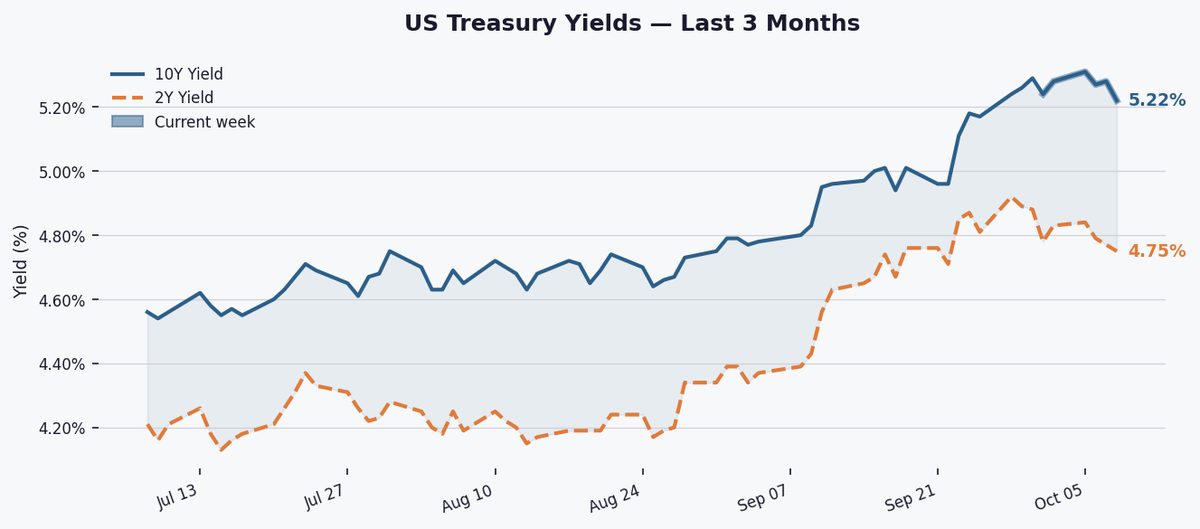
El rendimiento del bono del Tesoro a 10 años cayó 6 pb a 5.22% el martes, extendiendo su declive semanal mientras mantiene un diferencial positivo sobre los bonos a 2 años, lo que señala expectativas persistentes de crecimiento ante la disminución de presiones en las tasas.
El rendimiento a 10 años ha disminuido 2 pb esta semana, cotizando 40 pb por encima de su promedio de 3 meses (4.82%) y 82 pb más alto que su promedio de 1 año (4.40%). Después de alcanzar un máximo de 52 semanas de 5.31% recientemente, se mantiene cerca del extremo superior de su rango anual (3.97%-5.31%), reflejando la inflación persistente y el reajuste de la política de la Fed.
El diferencial 2Y-10Y se sitúa en +44 pb, reduciéndose 1 pb semanalmente pero manteniendo una pendiente positiva. Aunque está por debajo de su máximo de 52 semanas de +74 pb, la persistente inclinación de la curva contrasta con la inversión de 2023, lo que sugiere que los mercados anticipan resiliencia económica en lugar de una recesión inminente, a pesar de las elevadas tasas de política monetaria.

Los mercados esperan los datos del IPC del jueves y las actas de la Fed para obtener pistas sobre la persistencia inflacionaria. Cualquier retórica alcista de la Fed o sorpresas al alza en los precios podrían revertir la caída de rendimientos de la semana, mientras que datos más débiles podrían reforzar el descenso hacia el soporte de 5.15%.
Estadísticas Clave de un Vistazo
| Edición | Actualización de Mediados de Semana |
| Fecha | Martes, 13 de octubre de 2026 |
| Rendimiento 10Y | 5.22% |
| 10Y Día a día | ▼ 6.0 pb |
| 10Y Semana a semana | ▼ 2.0 pb |
| 10Y Cambio YTD | +103.0 pb |
| 10Y Promedio 3 meses | 4.82% |
| 10Y Promedio 1 año | 4.40% |
| 10Y Máximo 52 semanas | 5.31% |
| 10Y Mínimo 52 semanas | 3.97% |
| Rendimiento 2Y | 4.75% |
| Diferencial 2Y–10Y | +0.440% (+44.0 pb) |
| Diferencial Semana a semana | ▼ 1.0 pb |
| Diferencial Máximo 52 semanas | +0.740% |
| Diferencial Mínimo 52 semanas | +0.200% |
| Señal de la curva | Positivo |